
FLASH – REPORT Nr. 3 / 2021
Ob und wann die amerikanische Zentralbank FED die Drosselung der Anleihekäufe (Tapering) startet, war das vielleicht meistdiskutierte Thema unter den Finanzmarktteilnehmern. Die erste Drosselung wird nun voraussichtlich noch vor Ende Jahr 2021 vollzogen.
Ursprünglich wurde die Idee der Ausweitung der Geldbasis von der Bank of Japan entwickelt und seither von den Vereinigten Staaten und anderen Ländern übernommen. Dabei war stets erklärtes Ziel, durch den Kauf von Staatsanleihen seitens Zentralbanken die Wirtschaft mit günstiger Liquidität zu versorgen, in der Folge das Wachstum anzukurbeln und letztendlich einen kontrollierten Anstieg der Inflation herbeizuführen.
Zurzeit sehen wir hohe Steigerungsraten in Bezug auf Wirtschaftswachstum und Unternehmensgewinne. Durch die damit einhergehende, höhere Umlaufgeschwindigkeit des Geldes, verbunden mit Rohstoffknappheit und Fachkräftemangel, steigt die Inflation nun messbar. Allerdings relativiert der einmalige Basiseffekt (tiefe Ausgangslage als Folge der Verwerfungen im Jahr 2020) die Preisentwicklung massgeblich.
Vertrauen als schlüssel
Politik, Wirtschaft und Privathaushalte verlassen sich aktuell weltweit auf tiefbleibende Zinsen. Sei es wegen einem bestehenden Hypothekarkredit, den exorbitanten Staatsdefiziten oder anderen Verbindlichkeiten. Es ist somit verständlich, dass gerade die US-Zentralbank vor dieser Ausgangslage sehr behutsam agiert. Vorsicht ist auch tatsächlich geboten, denn bereits rhetorische Spitzfindigkeiten der Notenbanker könnten zu einer veritablen Schuldenkrise führen. Aktuell jedoch vertrauen die Marktteilnehmer den Konzepten und Fähigkeiten der Währungshüter – dem Fundament für Finanzstabilität.
Generell profitieren Schuldner von negativen Realzinsen, während Gläubiger darunter leiden. Dies führt dazu, dass kurzfristig eine hohe Staatsverschuldung keine erheblichen Auswirkungen auf die laufende Rechnung haben, jedoch eine hohe Sensitivität gegenüber steigenden Zinsen entsteht.
Sparer, aber auch Pensionskassen, haben demgegenüber Schwierigkeiten, ihr Vermögen bei moderatem Risiko mit positiver erwarteter Rendite anzulegen. Das schlägt sich nicht zuletzt auf die persönliche Altersrentenentwicklung nieder.
Die realen Renditen im Euroland (Renditen nach Abzug der Inflation) liegen auf einem Rekordtief
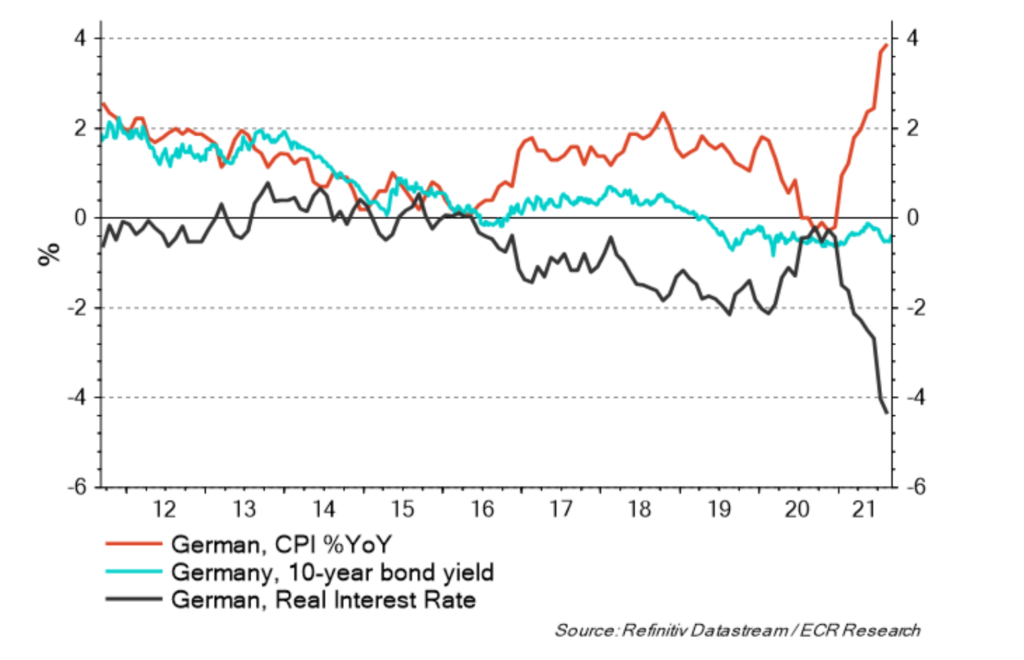
Die realen Renditen in Deutschland sind seit nunmehr 5 Jahren negativ
Die Märkte
Zeiten mit tiefen Renditen bzw. negativen realen Renditen sind Nährboden für eine starke Performance einiger Anlageklassen. Gerade Aktien und Immobilien gingen durch die Decke. Aber auch der Weg des Geldes ins Reich der virtuellen Währungen, der Kunst und des exklusiven Weines ist damit geebnet. Es gibt viel günstiges Geld, welches ein Ventil bzw. eine Investitionsgelegenheit sucht. Mit Ausnahme der Kryptowährungen haben diese Anlagemöglichkeiten eines gemein: Inflation und höhere Zinsen bremsen sie aus.
Dieses Damoklesschwert schwebt über den Märkten und lässt diese aktuell immer wieder innehalten. Eine durchaus gesunde Entwicklung in diesem fortgeschrittenen Stadium des Wachstumszyklus.
Taktische Anlageallokation Livalor
Angesichts dieser Aussichten positionieren wir uns, nachdem wir zu Recht optimistisch ins Jahr gestartet sind, wieder etwas zurückhaltender in Bezug auf Aktien. Es sind die Erwartungen und Einschätzungen, welche die Märkte steuern, und weniger die aktuellen Wirtschaftszahlen. Wachstumstitel sind darüber hinaus aufgrund ihrer Bilanzstruktur etwas anfälliger auf höhere Zinsen und weisen in vielen Fällen bereits hohe Kurs/Gewinn-Verhältnisse aus.
Gold könnte in diesem Umfeld eine erste Renaissance erfahren, weshalb wir an unserer Allokation festhalten.
Ganz generell reduzieren wir die Risiken in den von uns betreuten Portfolios leicht.
- Geldmarkt
Leicht erhöht gegenüber der Vorperiode. - Anleihen
Untergewichtet relativ zur Strategie, kurze Duration. - Aktien
Die Übergewichtung wurde Anfang August reduziert und Gewinne realisiert. Zurzeit sind wir neutral bis leicht übergewichtet positioniert. - Alternative Anlagen
Nachdem wir letztes Jahr den Gewinn auf unseren Goldpositionen realisiert hatten, investierten wir anschliessend den Erlös in Goldprodukte mit Kapitalschutz. Diese taktische Absicherung hat sich bezahlt gemacht, ist doch Gold seither um rund 15% gefallen. Seit August sind wir nun in passive Gold-Fonds investiert.

Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.