
FLASH – REPORT Nr. 4 / 2021
Die Risikobereitschaft der Anleger nahm im 4. Quartal zu und führte dazu, dass globale Aktienindizes neue Allzeithochs erreichten. Zeitgleich verlangsamte sich das Wachstum der Verbraucherausgaben aufgrund anhaltender Engpässe in Lieferketten.
Inflation ist nach Jahrzehnten wieder zum zentralen Thema geworden. In welchem Ausmass der aktuelle Inflationsanstieg ein Resultat der expansiven Geldpolitik und/oder der Lieferengpässe ist, lässt sich nicht abschliessend erörtern.
Wir erwarten, dass die Weltwirtschaft auch im kommenden Jahr wächst und die Inflationswerte in den ersten Monaten auf erhöhtem Niveau verharren. Die Notenbanken werden voraussichtlich Mitte bis Ende 2022 mit bewusster Verzögerung auf die Teuerung reagieren. Die Inflationsrate, so die Erwartungen, sollte sich über die kommenden Jahre wieder zurückbilden. Zentral bleibt die Prognose, dass das Bruttoinlandprodukt wächst und dabei mit dem Geldmengenwachstum Schritt halten kann. Im unvorteilhaften Szenario einer tiefer als erwarteten wirtschaftlichen Leistung könnte die Inflation ihren sprunghaften Anstieg fortsetzen.
Zurück zu den Grundsätzen
Voraussichtlich werden die Notenbanken ihre Anleihen-Kaufprogramme in den kommenden Monaten und Quartalen weitgehend einstellen. Diese Anleihen werden seit längerem mit dem durch die Zentralbanken geschaffenen Geld gekauft. Das hat den Effekt, dass Zentralbanken – die weitgehend unabhängig vom Preis für einen festen Betrag kaufen – weniger Einfluss auf den Markt nehmen. Ohne diesen „störenden“ Einfluss dürften die Fundamentaldaten wieder einen grösseren Einfluss auf die langfristigen Anleihenpreise und somit die Renditen haben.
Themeninvestments: ein integrierter Ansatz
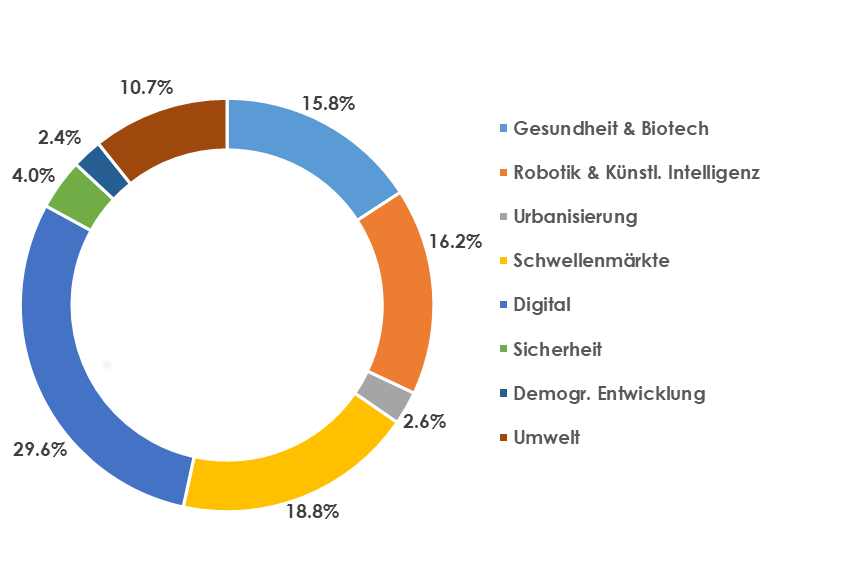
In der traditionellen Vermögensverwaltung wird die Anlagestrategie nach Anlageklassen und Regionen modelliert. Anschliessend wird Kapital innerhalb dieses Rasters zugeteilt. Wir haben im Frühling unsere Anlagestrategie ergänzt und eine thematische Komponente aufgenommen, um eine aktive Zuteilung gegenüber säkularem Wachstum einzubeziehen. Durch die Schaffung dieser globalen Portfolioallokation werden neu thematische Investitionen im Rahmen der Restriktionen und Strategien der von uns verwalteten Portfolios berücksichtigt. Ziel ist die langfristige Erwirtschaftung von attraktiven risikoadjustierten Renditen durch themenfokussierte Investitionen.
Aktuell sieht die Aufteilung wie folgt aus:
Livalor Global Thematic Opportunities
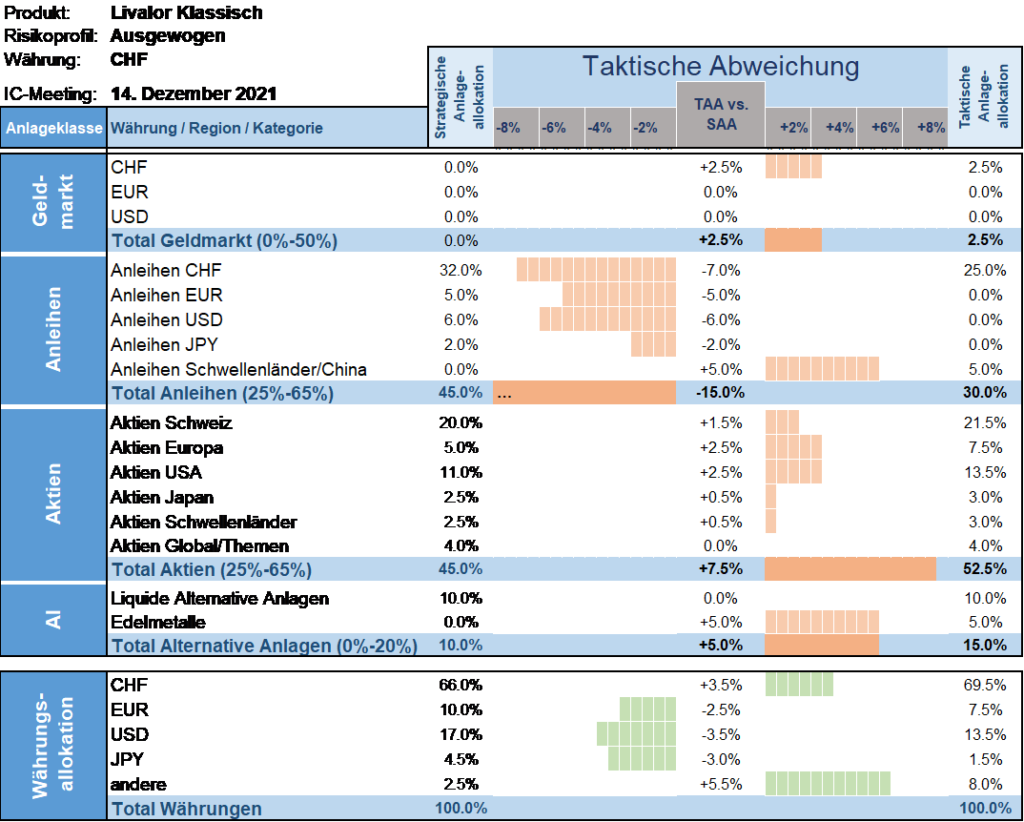
Taktische Anlageallokation Livalor
Obgleich COVID-19 die Weltwirtschaft und -bevölkerung weiterhin vor grosse Herausforderungen stellt sind wir optimistisch, dass das Schlimmste überstanden ist. Dies spricht für eine anhaltende wirtschaftliche Erholung. Wir gehen davon aus, dass sich das globale Wachstum im Verlauf des kommenden Jahres verlangsamen und von seinen zyklisch bedingten Höchstständen verabschieden wird. Obschon wir zurzeit nicht mit einer anhaltend hohen Inflation rechnen, werden die Märkte bis mindestens in den Frühling 2022 von Inflationssorgen begleitet. Der Übergang zu einer strafferen Geldpolitik wird über das ganze Jahr für erhöhte Volatilität an den Finanzmärkten sorgen.
Relativ bleiben jedoch risikoreichere Anlagen im Vergleich zu Anleihen und Liquidität weiterhin attraktiv, da die Renditen letzterer real negativ sind. Wir haben deshalb die Aktienquote im Oktober leicht erhöht und werden mit dieser Allokation ins Jahr 2022 starten.
- Geldmarkt
Anhaltende tiefe Quote. - Anleihen
Wir bleiben untergewichtet und innerhalb der Anlageklasse favorisieren wir inflationsgeschützte Anleihen mit kurzen Laufzeiten. Sie sind weniger empfindlich gegenüber Zinsschwankungen und historisch gesehen stärker korreliert mit der realisierten Inflation. - Aktien
Vor dem bereits beschriebenen Kontext haben wir unsere taktische Einschätzung zu Aktien angehoben. Für die nahe Zukunft haben wir eine Positionierung eingenommen zu Gunsten von Small/Mid Caps, Banken, Reopening Werten (Unternehmen, die von einem Ende der Pandemiebeschränkungen profitieren) sowie Goldminenaktien. Letztere sind fundamental und historisch gesehen ungewöhnlich attraktiv bewertet. - Alternative Anlagen
Neutrale Alloaktion in liquiden alternativen Anlagen sowie Übergewichtung in Gold.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.