
FLASH – REPORT Nr. 4 / 2022
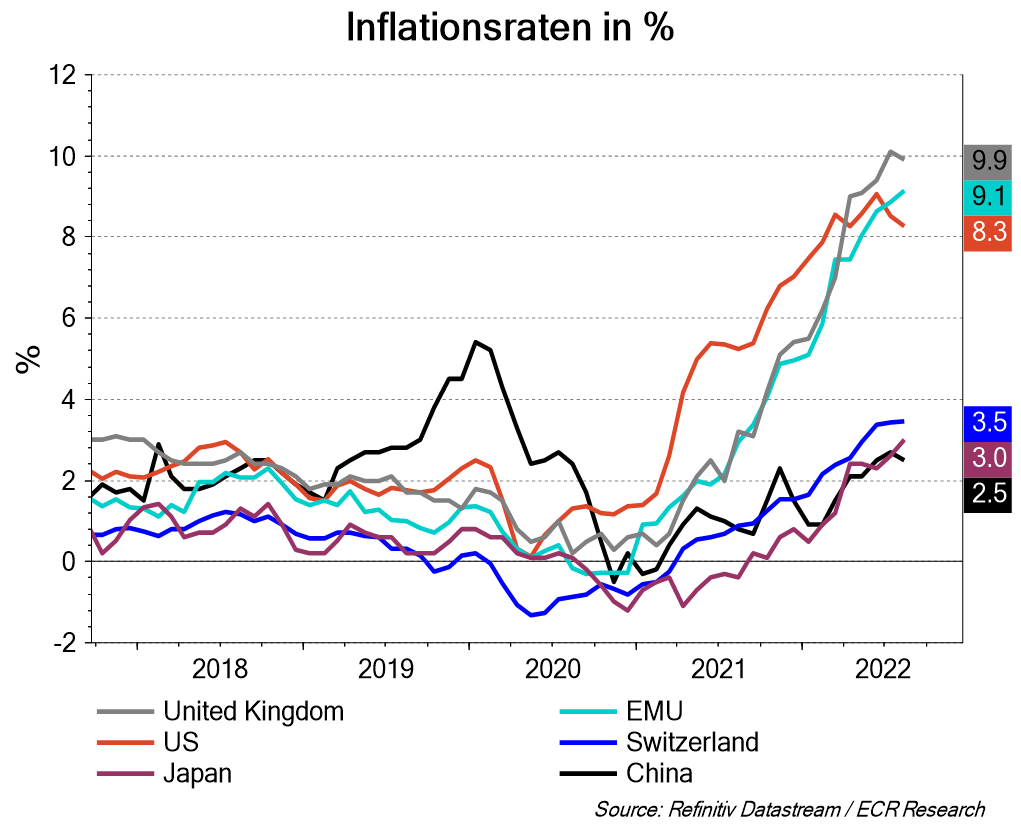
In europäischen Haushalten mit geringem Einkommen ist die wahrgenommene Inflation 2022 bereits zweistellig, da ein vergleichsweise hoher Anteil der Einkünfte für Wohnen und Energie sowie für Lebensmittel ausgegeben wird. Ohne adäquate Lohnerhöhungen geht Kaufkraft verloren und der Konsum flacht in der Folge ab. Eine anhaltende Reduktion der Sparquote in Privathaushalten lässt sich bereits seit mehreren Monaten beobachten. Der CHF-Wirtschaftsraum ist durch seine harte Währung weniger stark von Inflation betroffen, da sich die günstigeren Importe inflationssenkend auswirken. Allerdings verteuern sich unsere Exporte, was letztlich an der Konkurrenzfähigkeit des Frankenraums und dem Produktionsstandort nagt.
Nachdem die Notenbanken während zehn Jahren der Wirtschaftsleistung höchste Priorität zugeordnet und eine äusserst lockere Geldpolitik betrieben haben, steht heute die Bekämpfung der Inflation zuoberst auf der Traktandenliste.
Kumulation von Faktoren
Der robuste Arbeitsmarkt zeigt sich bis dato widerstandsfähig. Die Arbeitgeber kamen und kommen der Forderung nach markanten Lohnerhöhungen nach – nicht zuletzt wegen dem Mangel an Fachpersonal. Dies wiederum führt in weiten Teilen der Wirtschaft zu Preiserhöhungen und die sogenannte Lohn-Preis-Spirale setzt sich in Bewegung.
Darüber hinaus stehen bedeutende Fragen rund um die Energieversorgung in Europa an, welche von der Politik sehr uneinheitlich beantwortet werden. Dass eine bessere Versorgung, sprich der temporäre Einsatz aller möglichen Energiequellen, zu einer Beruhigung der Märkte führen würde, scheinen nicht alle politischen Lager als Prioritär zu erachten.
Des Weiteren sind Lebensmittel, welche bis vor kurzem einen wenig ressourcenschonenden Umgang erfahren mussten, heute auf der Liste knapper werdender Güter. Das zieht in der Summe ganze Branchen an den Rand des Machbaren und darüber hinaus. Dies in Abhängigkeit von der Substituierbarkeit des Konsumguts. Können wir es nämlich leicht ersetzen, weichen wir aus.
Auch die Themen Lieferketten und damit einhergehend eine gewisse Deglobalisierung wirken preistreibend. Der bremsende Einfluss höherer (Kredit-)Zinsen auf das Konsumentenverhalten wird zudem zeitverzögert sichtbar.
Auswirkungen auf die Finanzmärkte
Unser Hauptaugenmerk liegt auf den publizierten Zahlen zu Wirtschaftswachstum, Lohnanstieg und Inflation. Kontrovers zu betrachten ist insbesondere der Arbeitsmarkt, da anhaltend starke Arbeitsmarktzahlen die Erwartung an eine weiter steigende Inflation beflügeln und ergo die Finanzmärkte negativ beeinflussen. Das implizite Ziel der Währungshüter ist ein sich abschwächender Arbeitsmarkt und somit weniger Lohndruck nach oben. Für die Realwirtschaft bedeutet dies, dass Unternehmen Stellen abbauen werden. Die Gefahr einer Stagflation wird dadurch virulent.
Wir rechnen trotz hoher politischer Unsicherheit mit einer sinkenden Energieinflation, jedoch zeitlich verzögert mit Lohninflation. Die Kerninflation (ohne Lebensmittel und Energie) dürfte dadurch vorerst noch weiter steigen.
Taktische Anlageallokation Livalor
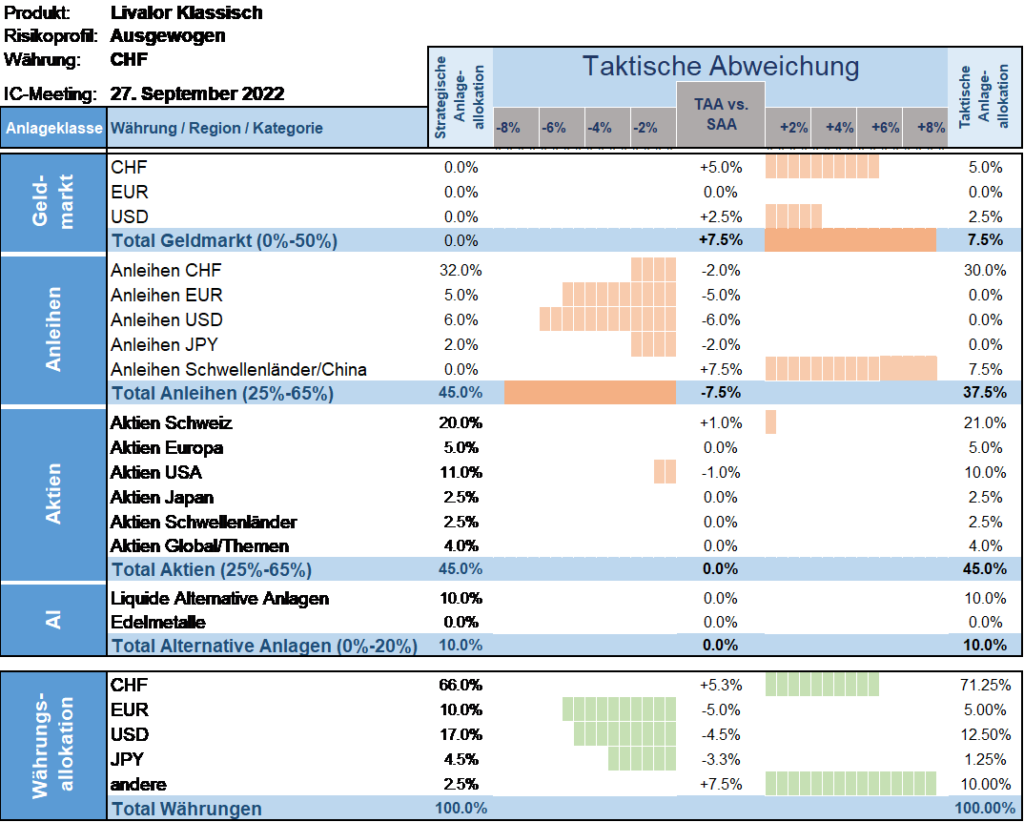
Mit Skepsis beobachten wir, dass der Markt die Entschlossenheit der Zentralbanken bei der Bekämpfung der Inflation unterschätzt. Während die Gesamtinflation aufgrund schwächerer Energiepreise ihren Höchststand erreicht haben könnte, bleibt der Arbeitsmarkt angespannt.
Zwar behalten wir unsere Aktienquote unverändert, bauen jedoch unsere Positionierung in Substanzwerten und Dividendenaktien aus.
- Geldmarkt
Erhöhte Quote gegenüber der Strategie. - Anleihen
Untergewichtet versus Strategie. - Aktien
Neutrale Allokation. Weitere Umschichtungen zu Gunsten Substanzwerten und Dividendenaktien wurden bereits vorgenommen. - Alternative Anlagen
Neutrale Allokation.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.