
FLASH – REPORT Nr. 2 / 2024
Die Finanzmärkte haben sich seit Jahresbeginn volatil entwickelt. Nach einem ruhigen ersten Quartal zeigte sich der April herausfordernd, gekennzeichnet durch erneute Inflationsängste und in der Folge Kursverluste auf breiter Front. Am Anleihenmarkt kam es zu einem Ausverkauf, da die makroökonomische Widerstandsfähigkeit und die anhaltend straffe Geldpolitik mögliche Zinssenkungen verzögerten. Im Mai jedoch entwickelten sich die Märkte wieder sehr erfreulich und erholten sich von den vorangegangenen Turbulenzen.
Die Schweizerische Nationalbank erhielt nachträglich Bestätigung für ihre überraschende Zinssenkung im März. Diese Massnahme soll die wirtschaftliche Entwicklung in den kommenden Monaten unterstützen, insbesondere da im ersten Quartal sowohl die Exporte bei den meisten Warengruppen als auch der Binnenkonsum einen Rückgang zu verzeichnen hatten.
Es ist bemerkenswert, wie grosse Investmenthäuser sowie die amerikanische Zentralbank seit Jahresbeginn ihre Meinung hinsichtlich Zinssenkungen wiederholt änderten. Einige Analysten gehen inzwischen sogar von der Notwendigkeit erneuter Leitzinssteigerungen aus, um der anhaltenden Inflation entgegenzuwirken.
In den USA haben einige Konjunkturindikatoren in letzter Zeit überraschend negative Tendenzen gezeigt. Besonders besorgniserregend sind die Anzeichen dafür, dass einkommensschwächere Bevölkerungsgruppen zunehmend finanzielle Schwierigkeiten haben. Die Ausfallraten bei Verbraucherkrediten steigen an, was auf eine Verschlechterung der finanziellen Situation vieler Haushalte hinweist. Laut einer Analyse des Wall Street Journal wechseln preissensible Verbraucher in den USA zunehmend von Markenprodukten zu Eigenmarken, was ein weiteres Zeichen für wirtschaftliche Anspannung ist.
Vor diesem Hintergrund stellt sich die Frage, welche Strategie für die Börse vorteilhafter wäre: Eine langsame Abflachung der Konjunktur und Inflation mit allmählichen Zinssenkungen oder schnelle Zinssenkungen infolge deutlich schlechterer Konjunktursignale und einer drohenden Rezession. Historisch gesehen haben sich die Börsen bei schnellen Zinssenkungen im Vorfeld von Rezessionen schlechter entwickelt. In Zyklen, in denen die Federal Reserve hingegen die Zinsen langsam senkte, stieg der Aktienmarkt tendenziell.
Die Inflation bleibt hartnäckig. Dennoch glauben wir nicht, dass dies zu einer übermässig restriktiven Geldpolitik führen wird. Der Zinssenkungszyklus wird sich zwar verzögern, aber letztlich kommen.
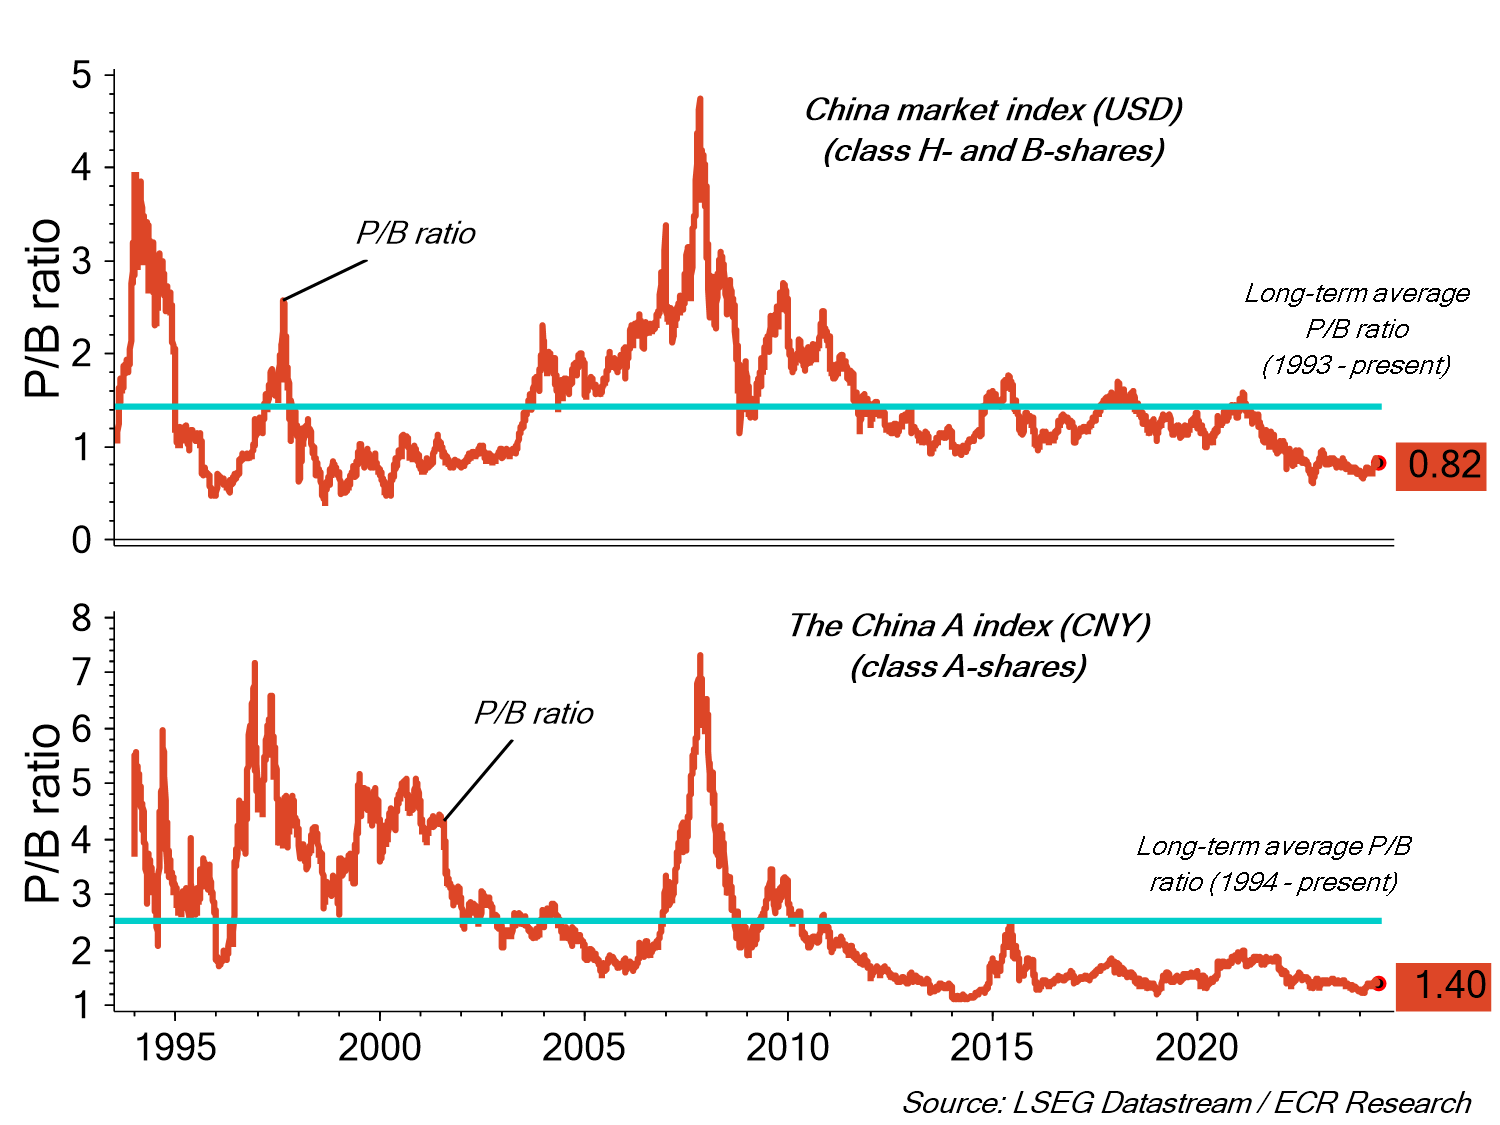
China steht vor bedeutenden wirtschaftlichen Entwicklungen, welche durch das im Juli anstehende dritte Plenum des 20. Zentralkomitees der Kommunistischen Partei geprägt sein könnten. Diese Treffen bringen oft wesentliche Änderungen in der Wirtschaftspolitik mit sich. Die Immobilienkrise hat das Vertrauen vieler Bürger erschüttert, was problematisch ist, da Immobilien über die Hälfte des Nettovermögens der chinesischen Haushalte ausmachen. Trotz hoher Sparquote erwarten wir, dass das Vertrauen nur langsam zurückkehrt und der Immobilienmarkt vorerst kaum profitieren wird. Andere Wirtschaftssektoren könnten jedoch positiv beeinflusst werden, insbesondere dank politischer Massnahmen zur Förderung von Innovation und nachhaltigem Wachstum.
Kurs-Buchwert-Verhältnis: China
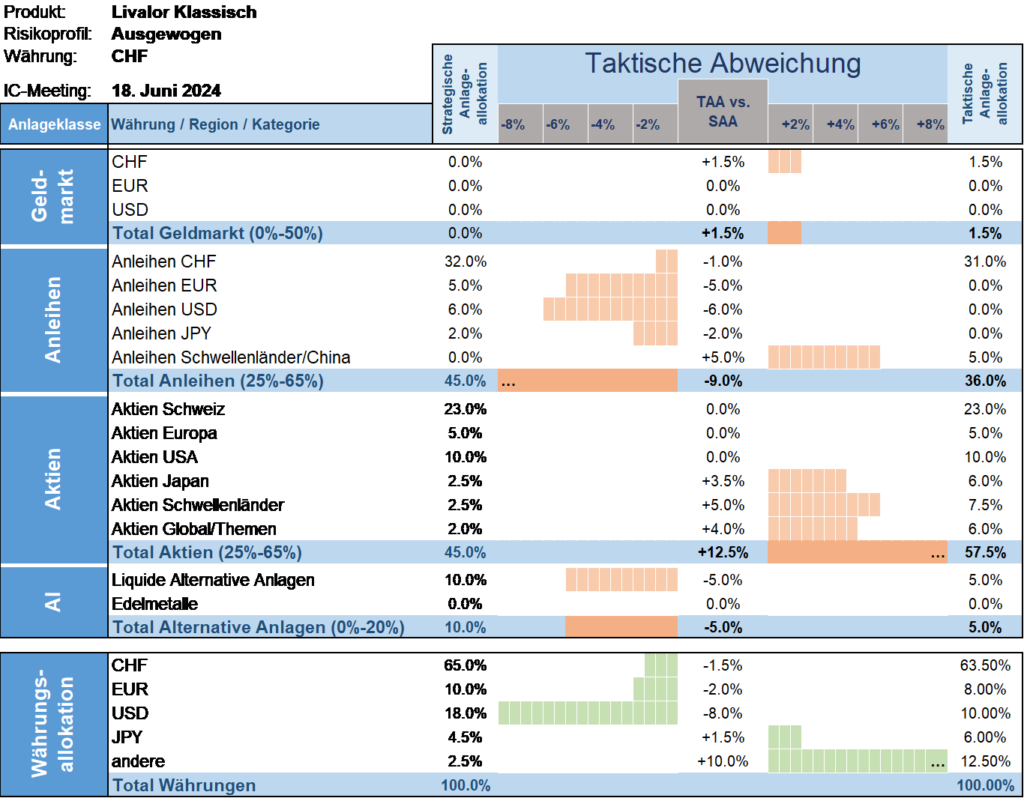
Taktische Anlageallokation Livalor
Der Ausblick für die globale Wirtschaft bleibt komplex. Es wird entscheidend sein, wie die verschiedenen Zentralbanken und Regierungen auf die wirtschaftlichen Herausforderungen reagieren. Flexibilität und Anpassungsfähigkeit werden Schlüsselrollen spielen, um die wirtschaftlichen Risiken zu managen und gleichzeitig Chancen zu nutzen. In diesem dynamischen Umfeld ist es wichtiger denn je, die Entwicklungen aufmerksam zu verfolgen und entsprechend zu handeln.
Kurzfristig erwarten wir eine gewisse Konsolidierung, allerdings ohne neue Tiefststände im Vergleich zum April. Danach bleiben wir für die Aktienmärkte optimistisch gestimmt, da die Zentralbanken, allen voran die amerikanische, den Zeitpunkt ihrer Zinssenkungen klären und bestätigen werden. Das wird das Marktumfeld weiter stabilisieren und positive Impulse für die Kursentwicklung setzen.
Wir erhöhen die Aktienquote in unseren Portfolios und favorisieren taktisch Schwellenländer, insbesondere China. Die jüngste Entwicklung des chinesischen Aktienmarktes war vielversprechend. Zudem bleibt die Anlegerpositionierung weiterhin zurückhaltend. Diese Faktoren sowie die Ankündigung des dritten Plenums stimmen uns positiv hinsichtlich chinesischer Aktien.
- Geldmarkt
Leicht erhöhte Allokation versus Strategie. - Anleihen
Untergewichtete Allokation versus Strategie. - Aktien
Übergewichtete Allokation versus Strategie. - Alternative Anlagen
Untergewichtete Allokation versus Strategie.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.