
FLASH – REPORT Nr. 2 / 2025
Die Entwicklung an den US-Zinsmärkten deutet auf eine strukturelle Neubewertung hin. Die Renditen langfristiger Staatsanleihen liegen auf hohem Niveau und reflektieren weniger zyklische Tendenzen als grundlegende Zweifel an der fiskalischen Tragfähigkeit der USA. Hohe Defizite, steigende Pflichtausgaben und fehlende Konsolidierung signalisieren ein dauerhaftes Ungleichgewicht. Gleichzeitig verfestigt das Handelsbilanzdefizit die Abhängigkeit von externem Kapital. Die Herabstufung der Kreditwürdigkeit der Vereinigten Staaten durch die Ratingagentur Moody’s unterstreicht diese Fragilität, auch wenn sie bisher ohne unmittelbare Marktverwerfungen blieb.
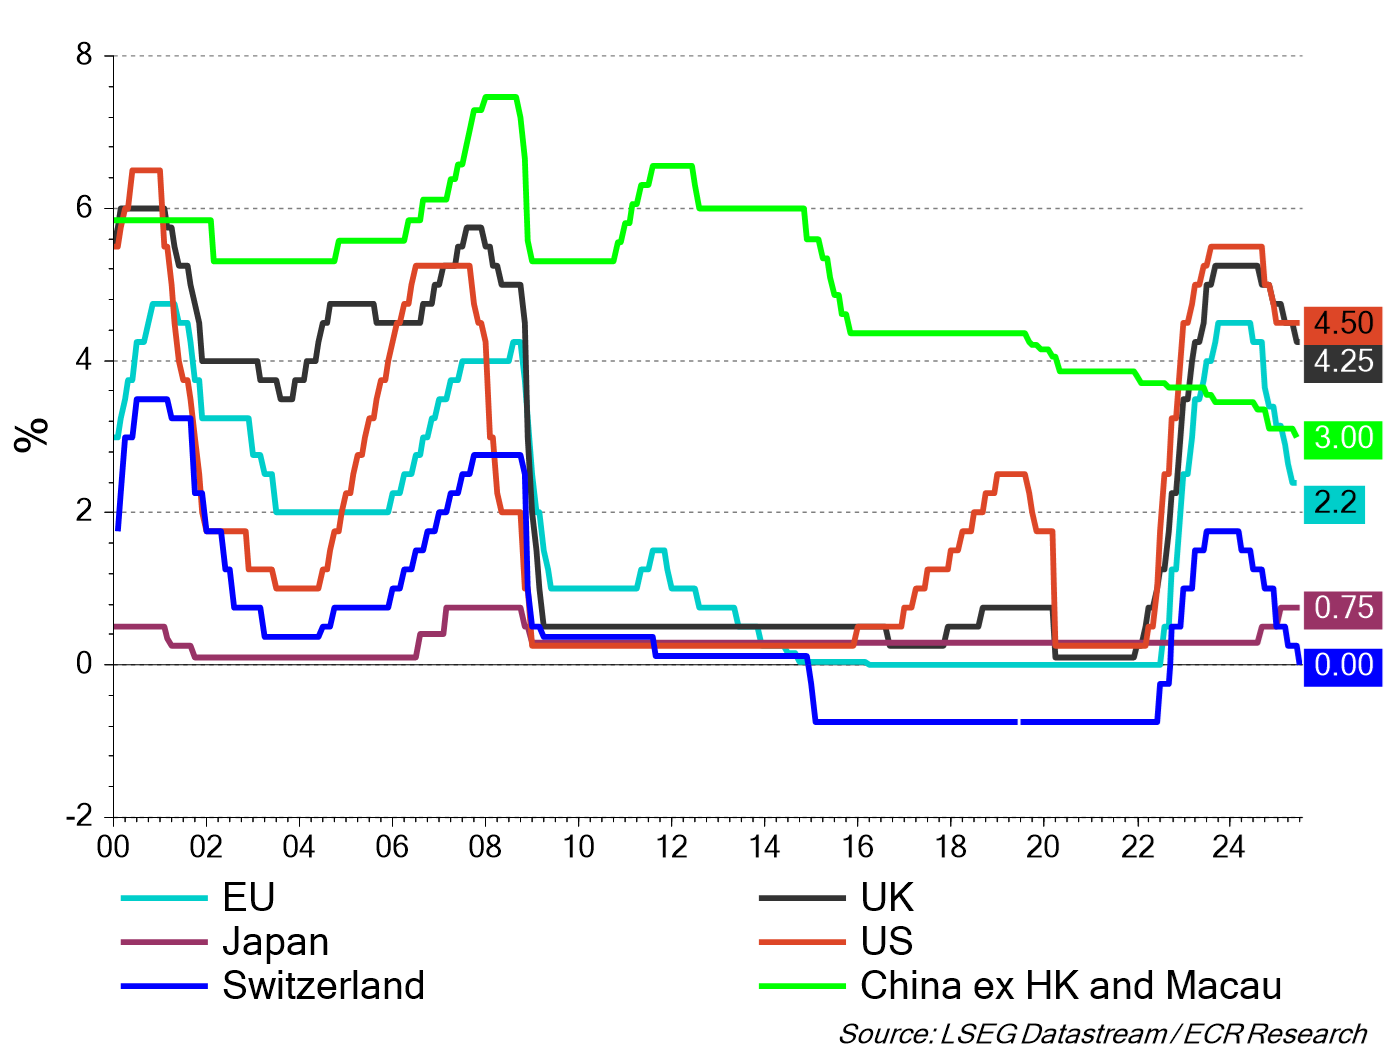
Die US-Notenbank steht zwischen einem unklaren Arbeitsmarkt und anhaltend hoher Inflation. Zinssenkungen sind möglich, aber an klare Inflationsvorgaben gebunden. Die Märkte preisen erste Schritte für Ende 2025 ein – unter der Bedingung, dass keine neue Teuerungswelle folgt. Parallel dazu nimmt die US-Zollpolitik eine neue Rolle ein – weniger als wirtschaftliches Schutzinstrument, sondern als strategischer Hebel zur Reduktion globaler Abhängigkeiten. Dieser Kurswechsel wird begleitet vom Rückzug der USA aus der Rolle als globaler Ordnungsakteur und von einer Hinwendung zu sicherheitspolitischer Unabhängigkeit.
In der Eurozone zeigt sich ein anderes Bild: Schwächeres Wachstum, tiefere Inflation und erste Zinssenkungen durch die Europäische Zentralbank. Die geldpolitische Divergenz zur US-Notenbank dürfte sich weiter verfestigen. Gleichzeitig wirken geringere geopolitische Spannungen und eine vergleichsweise stabile politische Lage beruhigend auf die Märkte. Günstigere Bewertungen und reduzierte Volatilität stärken die relative Robustheit europäischer Aktien – trotz struktureller Schwächen und wirtschaftlicher Trägheit.
Die Finanzmärkte befinden sich aktuell in einer Übergangsphase. Die Erholung nach der Pandemie ist weitgehend abgeschlossen und es entsteht ein neues Umfeld mit Unsicherheiten. Dazu zählen unterschiedliche geldpolitische Ausrichtungen, höhere Risikoaufschläge und eingeschränktere Kapitalflüsse zwischen Regionen. Das bedeutet, dass sich die gewohnten Rahmenbedingungen verändern. Strategisches Denken, Vorsicht und eine Einschätzung der Risiken sind wichtig. Auch wenn die Märkte insgesamt stabil wirken, bleiben sie anfällig – insbesondere durch politische Unsicherheiten in den USA, anhaltende geopolitische Spannungen und unklare finanzpolitische Entwicklungen.
Leitzinssätze global bedeutender Zentralbanken
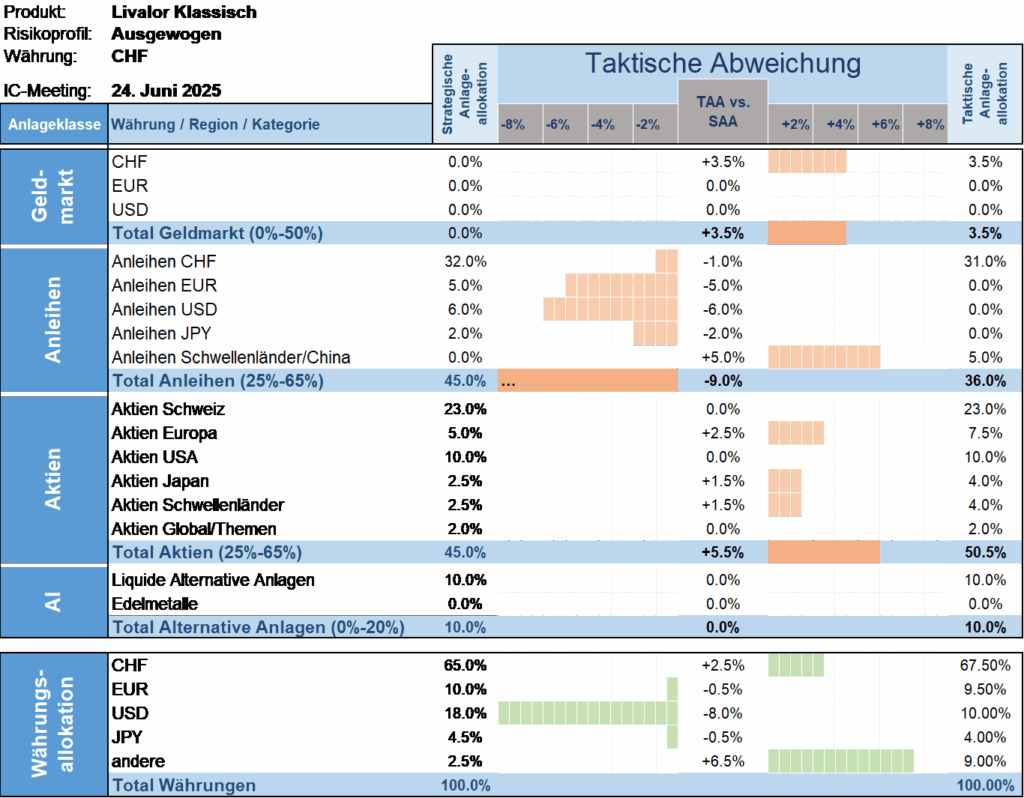
Taktische Anlageallokation Livalor
Die aktuelle Marktlage erfordert bei taktischen Entscheiden Vorsicht. Zwar zeigen sich die Aktienmärkte stabil und die Inflationsraten haben sich abgeschwächt, doch der Ausblick bleibt von Unsicherheiten geprägt – insbesondere im Hinblick auf die US-Fiskalpolitik und mögliche politische Richtungswechsel.
Die geldpolitische Divergenz zwischen der US-Notenbank und der Europäischen Zentralbank sorgt für uneinheitliche Signale. Die Märkte hoffen auf Kontinuität, bleiben jedoch anfällig für unerwartete Belastungsfaktoren wie neue Handelskonflikte oder eine wieder anziehende Inflation.
Wir belassen die taktische Allokation unverändert, und halten an einer leicht erhöhten Aktienquote fest.
- Geldmarkt
Übergewichtete Allokation versus Strategie. - Anleihen
Untergewichtete Allokation versus Strategie. - Aktien
Übergewichtete Allokation versus Strategie. - Alternative Anlagen
Neutrale Allokation versus Strategie.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.