
FLASH – REPORT Nr. 2 / 2019
Eigentlich hat Präsident Trump nicht unrecht mit seiner Äusserung, China betreibe unfairen Wettbewerb. Unternehmen aus dem Westen müssen in China mit einem Rechtssystem fertigwerden, das weder unabhängig, noch öffentlich, noch transparent ist. Westliches Know-how wird einfach entwendet und chinesische Firmen erhalten verdeckte Exportsubventionen. Der Hintergrund ist jedoch folgender: Als im Reich der Mitte der Kommunismus in sich zusammenfiel und eine Art kapitalistisches System eingeführt wurde, war der Westen felsenfest überzeugt, China werde sich mindestens in den nächsten 50 Jahren weder wirtschaftlich noch militärisch zu einem ernstzunehmenden Konkurrenten entwickeln. Je kräftiger die chinesische Wirtschaft sich aber belebe, umso mehr Güter könne der Westen dorthin exportieren. China werde sich also nicht zu einem Rivalen, sondern zu einem rasch wachsenden Absatzmarkt mausern.
Fehleinschätzung
Allmählich dämmert dem Westen, dass diese Einschätzung nicht mehr zu verteidigen ist. In diversen Bereichen zieht China mit dem Westen gleich oder übertrumpft ihn sogar. Das Land, das man als künftigen Absatzmarkt eingeordnet hatte, entwickelt sich zu einem grossen Rivalen. Andere asiatische Länder schlagen dieselbe Richtung ein. Das rüttelt an Amerikas Führungsrolle. Ob es nun um die Wirtschaft geht oder die Verteidigung, die USA werden ihrer Rolle als Supermacht immer weniger gerecht. Nun kann man China (zunächst) nicht vorwerfen, es wolle andere Länder dominieren, doch seinen Einfluss im Rest der Welt will es in jedem Falle möglichst weit ausbauen. Das illustriert auch das Projekt „Neue Seidenstrasse“: Peking schliesst Bündnisse mit Staaten, in die chinesische Güter exportiert und/oder wo sie verschifft werden können. Die chinesische Regierung gibt sich deshalb grösste Mühe, ein weltweites Freihandelssystem zu bewahren. Doch das bewertet Amerika als Angriff auf seine Vormachtstellung. Es verliert dadurch nicht nur international an Einfluss, sondern bekommt auch im eigenen Land immer mehr die Konkurrenz chinesischer Importe zu spüren. Washington will dem Freihandel darum einen Riegel vorschieben, aber nicht durch die Steigerung der Konkurrenzfähigkeit der USA selbst, sondern mit Strafzöllen auf Billigimporte. Insbesondere auf chinesische Importe – und vielleicht folgen demnächst Importzölle für Autos aus Europa, Japan und Südkorea.
Der Yuan als Waffe
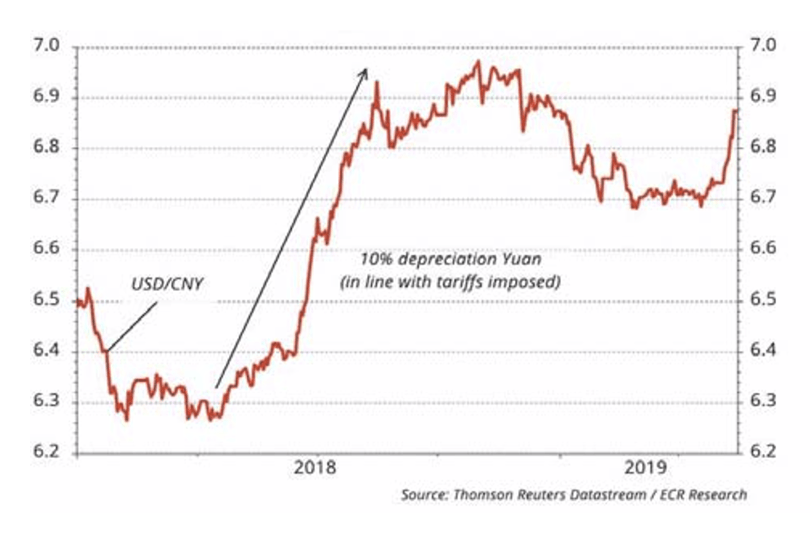
China kann höhere Importzölle teilweise kompensieren, wenn es den Yuan gegen den Dollar abwertet. Das ist in der aktuellen Situation leicht. Besonders wenn Trump seine Pläne umsetzt und die Importzölle tatsächlich kräftig erhöht, wird der Kurs der chinesischen Währung gegen Dollar so gut wie sicher fallen.
Taktische Anlageallokation Livalor
Die Aktienrallye seit Anfang Jahr war eine der schnellsten und stärksten seit 2009. Dabei konnten die meisten Aktienindizes ihre Verluste aus dem vierten Quartal 2018 wettmachen. High-Yield Anleihen zeigten aufgrund der verbesserten Finanzierungsbedingungen für Unternehmen auf der ganzen Welt eine starke Performance. Dies jedoch ohne klare Anzeichen für eine kräftige Erholung des Wirtschaftswachstums.
Die Renditejagt konzentriert sich weiterhin auf die Anlageklasse „Aktien“, da die globalen Anleihenrenditen seit Jahresbeginn insgesamt gesunken sind. Somit verbleiben die Risiken in Vermögenswerten, deren Wert durch die in grosser Menge vorhandene Liquidität erhöht wurde. Dies ist unserer Einschätzung nach ein Zeichen hoher Resistenz, wenn nicht sogar Ignoranz, der Anleger gegenüber Bewertungsrisiken.
Uns scheinen die potenziellen Chancen im Vergleich zu den Risiken wenig überzeugend. Wir bleiben taktisch vorsichtig positioniert.
- Geldmarkt
Erhöhte Cashquote im Vergleich zur neutralen Allokation. - Anleihen
Auffallend an den Anleihenmärkten ist der Rückgang der Sekundärmarktliquidität während der letzten zehn Jahre. Aufgrund regulatorischer Anpassungen nach der Finanzkrise haben Investmentbanken Kapital von Krediten abgezogen (höhere Eigenkapitalanforderungen). Der Lagerbestand und somit die Handelbarkeit und Liquidität ist sehr stark gesunken. Das wird früher oder später zu einem „Flaschenhalseffekt“ grossen Ausmasses führen. Wir halten an unserer tiefen Allokation mit eher kurzen Laufzeiten fest. - Aktien
Durch den Einsatz von Kapitalschutzprodukten (Aktien „USA“ und Aktien „Schwellenländer“) untergewichtetes Aktienkursrisiko. - Alternative Anlagen
Allokation in Gold und liquide alternative Anlagen.

Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.