
FLASH – REPORT Nr. 3 / 2019
In den vergangenen Monaten hat sich der weltweite Konjunkturzyklus spürbar verlangsamt und der Welthandel wurde vom Handelskrieg hart getroffen. Wie wird es weitergehen? Objektiv betrachtet profitieren weder die USA noch China von einer weiteren Eskalation. Der neutrale Betrachter sollte sich jedoch zwei Fakten vor Augen halten:
- Rund 350 Millionen US-Bürger können China mit seinen 1,4 Milliarden hart arbeitenden Menschen auf Dauer nicht daran hindern, Weltmacht Nr. 1 zu werden – militärisch, wirtschaftlich und geo-politisch.
- China wählt seinen Präsidenten auf Lebenszeit, während sich ein US-Präsident alle vier Jahre neu behaupten muss. Kein amtierender US-Präsident kann sich (zumindest während des Wahlkampfs) eine schwächelnde Wirtschaft leisten.
Diese beiden Faktoren erlauben es den Chinesen, eine vergleichsweise langfristig ausgelegte Strategie zu verfolgen und neue Allianzen zu bilden. Dem gegenüber verlangt die zunehmend protektionistische Haltung des US-Präsidenten seinen An-hängern einiges ab. Resultate und positive Schlagzeilen im Inland sind unabdingbar.
Im Westen nichts Neues
Ein wesentlicher Teil der Wirtschaftskraft im Westen ist den anhaltend tiefen Zinsen geschuldet. Sie sind der Motor des Aufschwungs, welcher scheinbar nie zu enden scheint. Hauptprofiteure sind hoch verschuldete Staaten, Immobiliengesellschaften und Aktionäre. Verlierer sind die Sparer. Diese Entwicklung könnte an Brisanz noch zunehmen. Wer sagt denn, dass Negativzinsen nicht noch erheblich negativer werden können? Allerdings werden solche Massnahmen nur dann fruchten, wenn der „Ausweg“ Bargeld eliminiert wird. Mit dem Entscheid der Europäischen Zentralbank vergangene Woche, die Einlagen der Geschäftsbanken neu mit 0.5% zu belasten, ist die Stossrichtung zumindest vorgegeben.
Die zunehmende Kaufkraft wird heute nicht durch höhere Löhne generiert, sondern durch vermehrte Kreditaufnahmen, weniger Spartätigkeit und die Existenz so genannter Zombie-Unternehmen. Letztere existieren einzig auf Grund ihrer aktuell vorteilhaften Verschuldungskonditionen.
Diese Kreditpyramide ist jedoch seit jeher ein fragiles Pflänzchen. Zu wenig Wasser in Form immer tieferer Zinsen kann leicht zu einer Dürreperiode führen. Aber danach sieht es aktuell nicht aus – die Notenbanken liefern prompt und verlässlich.
Flucht in den sicheren Hafen
Als „safe haven“-Anlagen werden Investitionen bezeichnet, welche in turbulenten Zeiten ihren Wert behalten oder sogar von der Unsicherheit profitieren. Gold, Staatsanleihen oder auch ausgewählte Währungen wie der Schweizer Franken sind typische Zufluchtsorte des Geldes. Gerade der Schweizer Franken ist in politisch und wirtschaftlich unsicheren Zeiten als Fluchtwährung populär – sogar bei Belastung von Strafzinsen. Investoren aus aller Welt kaufen den Schweizer Franken und investieren einen Teil des Geldes in historisch betrachtet defensive Schweizer Blue Chips wie Nestlé, Roche und Novartis. Diese drei Schwergewichte waren denn auch die Treiber der Erholung am Schweizer Aktienmarkt.
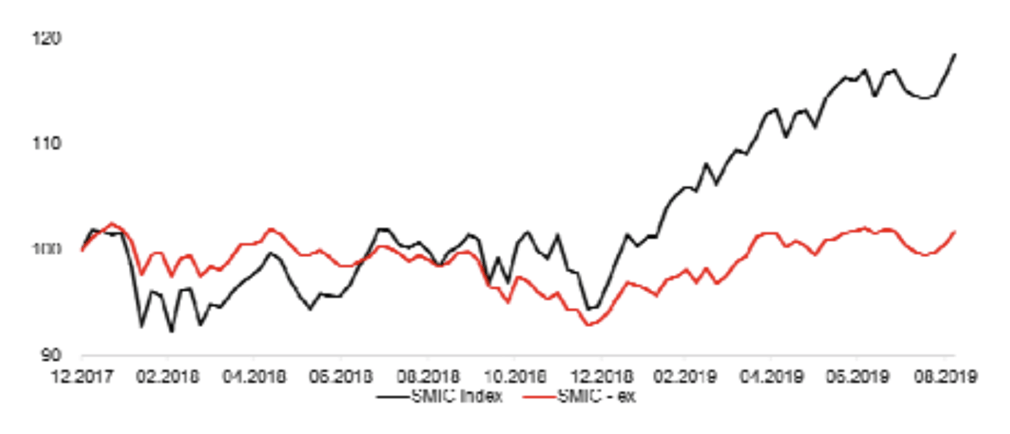
Ohne die drei grössten Titel ergibt sich ein deutlich schlechteres Bild, SMIC – ex.
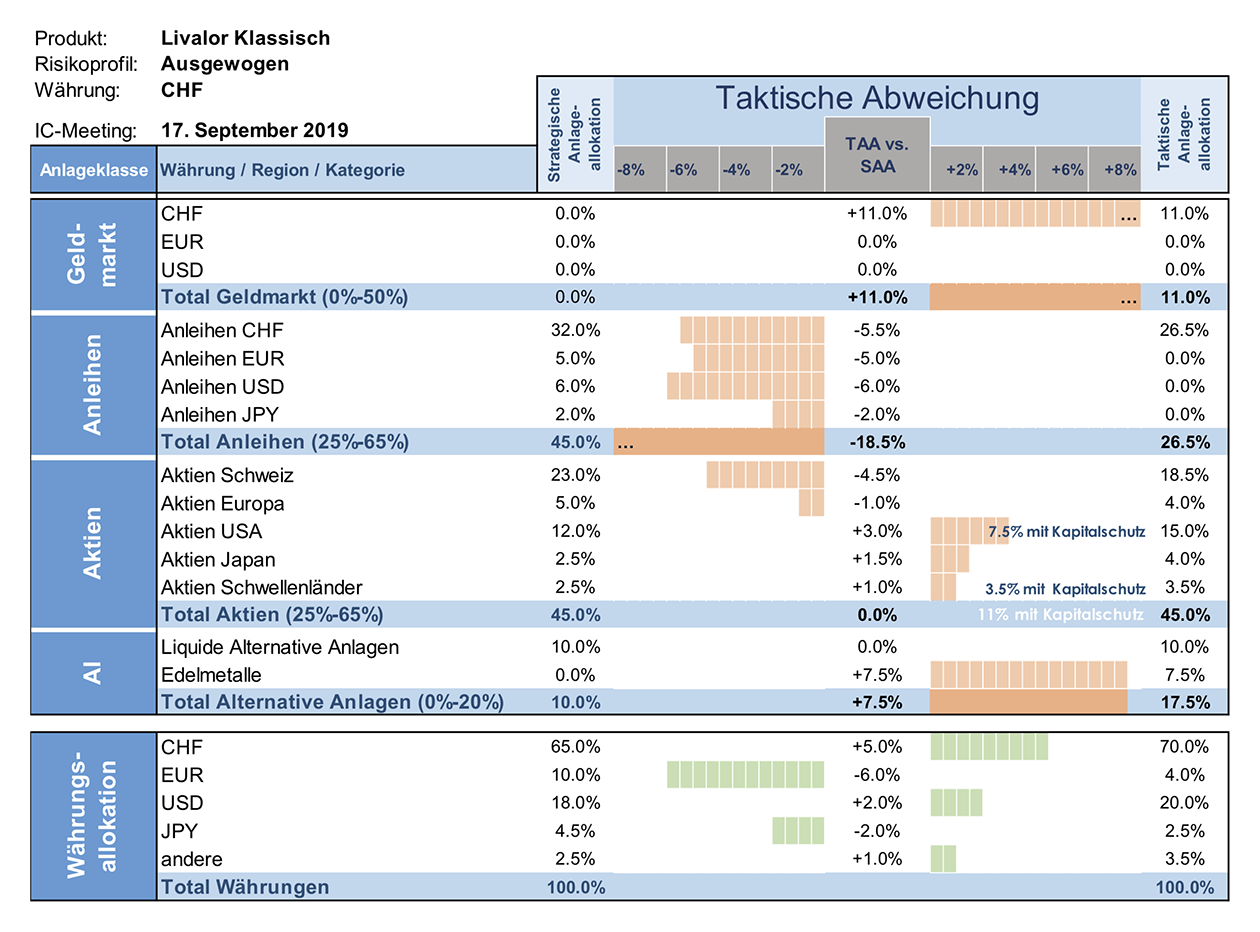
Taktische Anlageallokation Livalor
Anlässlich der letzten Sitzung des Anlageausschusses haben wir beschlossen, die Allokation in Gold sowie Goldminenaktien zu erhöhen. Der Goldpreis und damit einhergehend unsere Investitionen haben sich seither sehr erfreulich entwickelt. Wir glauben, dass die Aussicht auf immer tiefere Realzinsen den Goldpreis weiterhin stützen wird.
- Geldmarkt
Hohe Gewichtung im Vergleich zur Strategie. - Anleihen
Allokation am unteren Ende der Bandbreite. Im Wissen, dass negative Verfallrenditen durchaus noch negativer werden können, ziehen wir kurze bis mittlere Laufzeiten vor. - Aktien
Kein Weg führt aktuell an Aktien vorbei. Sie liefern den mit Abstand grössten Renditebeitrag in ausgewogenen Portfolios. Übermut wäre jedoch fehl am Platz und wir ziehen eine neutrale Positionierung auf Strategieniveau vor. Nach wie vor sind 25% der Aktienquote in kapitalgeschützte Produkte investiert. - Alternative Anlagen
Liquide Alternative Anlagen setzen wir als stabilisierendes Element ein, aktuell mit einer Übergewichtung. Zusätzlich ausgebaut haben wir die Goldposition – währungsgesichert.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.