
FLASH – REPORT Nr. 4 / 2019
Das zur Neige gehende Jahr darf schon heute in vielerlei Hinsicht als aussergewöhnlich bezeichnet werden. Die Finanzmärkte, allen voran der Aktienmarkt, zeigten sich erfreulich robust und weisen solide Renditen aus. Einige Börsenindizes haben sogar neue Höchststände erklommen.
Zwei zentrale Fragen standen und stehen dabei immer noch im Vordergrund:
- Weshalb ignorieren die Marktteilnehmer das rückläufige Wirtschaftswachstum?
- Welche risikofreien Investitionsalternativen bieten sich an?
Die fulminante Entwicklung an den Aktienmärkten basiert mit Sicherheit nicht auf der sich abzeichnenden wirtschaftlichen Abkühlung. Vielmehr scheinen fehlende Investitionsalternativen und das Prinzip von Angebot und Nachfrage massgeblichen Rückhalt zu geben. Auf den Punkt gebracht dominiert die Frage: Wohin mit dem Geld?!
Zwar ist das Parkieren von Liquidität bei Banken/Notenbanken nach wie vor möglich, nur ist damit insbesondere in Europa eine negative Rendite bereits vorprogrammiert. Keine besonders attraktiven Aussichten, wenn doch die Anlageklasse Aktien derart positive Erträge in Aussicht stellt. Am Ende einer solchen Entwicklung stehen meist exogene Faktoren oder eine negative Preisdynamik, welche uns mit der Frage zurücklässt: „Weshalb diese plötzliche Kehrtwende? Es hat sich doch fundamental nichts verändert.“
In einem solchen Szenario werden die Notenbanken gefordert sein und die Sparer, zur Aufrechterhaltung der Finanzstabilität, in Form von Negativzinsen zur Kasse gebeten – alles zum Wohle der Aktionäre. Ein Kräftemessen sowie das Abwägen von Chancen und Risiken werden stattfinden. Namentlich die Frage, ob das Bezahlen von Negativzinsen gegenüber einem risikobehafteten Aktienengagement vorzuziehen sei. Keine einfache Entscheidung.
Aber noch gibt es keine Anzeichen rückläufiger Aktienkurse, wenngleich bei genauerer Betrachtung die Sektoren- und Titelselektion bereits 2019 massgeblich für den Anlageerfolg verantwortlich waren. Wer auf Ebene Sektoren die europäische Finanzbranche oder Basiskonsumgüter gleichgewichtet favorisierte, büsste gegenüber den Sektoren IT, Gesundheit und Nicht-Basiskonsumgüter einiges an Performance ein. Innerhalb der Sektoren war das Bild ebenfalls keineswegs einheitlich. Während beispielsweise Pirelli, BMW und Carnival 2019 wenig Anlass zur Freude gaben, waren Zalando und Volkswagen sehr begehrt – notabene alles Titel aus dem Sektor Nicht-Basiskonsumgüter. Ein sogenannter „No-Brainer“ war das ablaufende Jahr mit Sicherheit nicht.
Wie weiter im neuen Jahr?
Die expansive Geldpolitik und somit der Haupttreiber der Hausse dürfte auch im neuen Jahr das Geschehen prägen. Eine neuerliche Performance im Umfang der letzten 12 Monate erachten wir jedoch als höchst unwahrscheinlich, zumal für ökonomische Baustellen, beispielsweise der sich zu einem Flächenbrand ausweitende Handelskrieg, kaum nachhaltige Lösungen bereit stehen. Zwar erwarten wir 2020 keine Rezession in Bezug auf die Weltwirtschaft, jedoch verhaltenes Wachstum bei sehr tiefer Inflation. Die Märkte erfreuen sich im aktuellen Umfeld an solchen Szenarien, weshalb wir Aktien zum Einstieg ins neue Jahr auf „neutral“ gewichten werden.
Blick über den demografischen Tellerrand
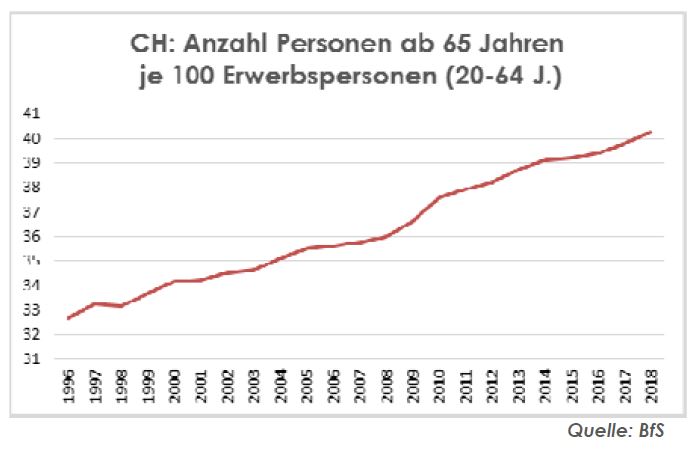
Erhebliche Auswirkungen wird der demografische Wandel der kommenden Jahre mit sich bringen. Die Überalterung in Japan, Europa, China und den USA beeinflusst den Arbeitsmarkt und ergo deren Volkswirtschaften zunehmend, von der Rentenfinanzierung ganz zu schweigen.
In den kommenden zehn Jahren werden in der Schweiz mehr als eine Million Menschen berentet. Per 2029 werden nach heutiger Einschätzung rund 18‘500 mehr Erwerbstätige den Schweizer Arbeitsmarkt verlassen als neue nachrücken.
Noch ist es verfrüht zu definieren, welche Auswirkungen die sich abzeichnende Entwicklung auf unsere Titelselektion haben wird. Zudem dürfte der technische Fortschritt einen Teil der Nachfrage nach Arbeitskräften kompensieren.
Taktische Anlageallokation Livalor
Unseres Erachtens wird 2020 die Aufwärtsbewegung der Aktienkurse insgesamt anhalten. Das Anstiegspotenzial erachten wir jedoch als eher gering (einstellig). Während sich das Wachstum in den entwickelten Ländern verlangsamt, wird es in den Schwellenländer leicht anziehen. Wachstumsdivergenzen zwischen Schwellenländern und entwickelten Industienationen sahen wir zuletzt 2016 und 2007. Beide Male haben sich Aktien und Anleihen von Schwellenländern positiv entwickelt.
- Geldmarkt
Hohe Gewichtung im Vergleich zur Strategie. Teilersatz für Anleihenengagements, welche keine oder gar negative Verfallrenditen aufweisen. - Anleihen
Renditen von Staatsanleihen entwickelter Länder werden tief oder negativ bleiben. Wir erwarten positive Renditen für Anleihen aus Schwellenländern und bauen dort eine Position auf. Wir erhöhen somit die Anlageallokation, bleiben jedoch in der Anlageklasse weiterhin untergewichtet. - Aktien
Wir behalten unsere neutrale Haltung bei. - Alternative Anlagen
Neben liquiden Alternativen Anlagen setzen wir weiterhin auf Gold. Der Goldpreis wird bei politischen Spannungen oder wachsendem Misstrauen gegenüber den Zentralbanken weitere Unterstützung erhalten.

Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.