
FLASH – REPORT Nr. 2 / 2023
Dem Aktienmarkt zufolge findet eine Rückkehr zur Normalität statt. Bis vor wenigen Wochen befürchteten viele Investoren eine schwere Bankenkrise, welche nunmehr kaum als reale Gefahr wahrgenommen wird. In Anbetracht der Turbulenzen an den weltweiten Finanzmärkten, ausgelöst durch das Bankenbeben, überrascht der deutliche Interessensrückgang an dieser Thematik. Gezeichnet wird ein Bild von sich stetig abwechselnden Phasen des Miss- und Vertrauens gegenüber den Währungshütern sowie den staatlichen Finanzdepartements in Bezug auf eine Entschärfung der Situation.
Ein Blick auf den «Fear and Greed» Index, Massstab für vorherrschende Emotionen einer breiten Investorenschar, zeigt, dass wir uns deutlich im Bereich der Gier befinden.
Fundamental positive Entwicklungen, welche eine glaubwürdige Stütze für den Markt darstellen, sind durchaus vorhanden. Dazu gehört der milde Winter in Europa, welcher zu einem deutlich tieferen Energieverbrauch und somit zu tiefer als befürchteten Energiepreisen führte. Das Bruttoinlandprodukt der westlichen Nationen entwickelte sich bisher ebenfalls besser als erwartet und notiert meist im tiefen positiven Bereich.
Eine Gefahr geht jedoch von der mehrfach erwähnten Annahme aus, dass Zinssenkungen, primär in den USA, gegen Ende des Jahres 2023 folgen werden. Eine Auffassung, welche hartnäckig Bestand hat und im Falle des Nichteintretens zu deutlichem Abgabedruck an den Finanzmärkten führen wird. Aktuelle Inflationszahlen aus den USA zeigen, dass die Gesamtinflation zwar leicht rückläufig ist, die Kerninflation aber einen leichten Anstieg verzeichnet. Die Arbeitslosenrate, ein wichtiger Indikator für die Zinsgestaltung der Notenbanken, ist in den USA im März sogar leicht gesunken. Keines dieser Signale befürwortet eine Abkehr von der aktuellen Geldpolitik. Es herrscht eine spürbare Ungewissheit unter den Investoren, wie volkswirtschaftliche Publikationen zu interpretieren sind. Wir befinden uns möglicherweise am Ende einer Phase, in welcher fundamental negative Resultate von Investoren als positiv gewertet werden, weil dadurch der Druck auf weitere Zinserhöhungen seitens Notenbanken abnimmt. Bei anhaltendem Inflationsdruck in Verbindung mit negativen fundamentalwirtschaftlichen Daten, kann ein baldiges Umdenken stattfinden. Nach Lehrbuch negativ zu interpretierende Zahlen werden alsdann tatsächlich wieder negativ gewertet.
Kerninflationsraten (alle Sektoren, ohne Nahrungsmittel und Energie)
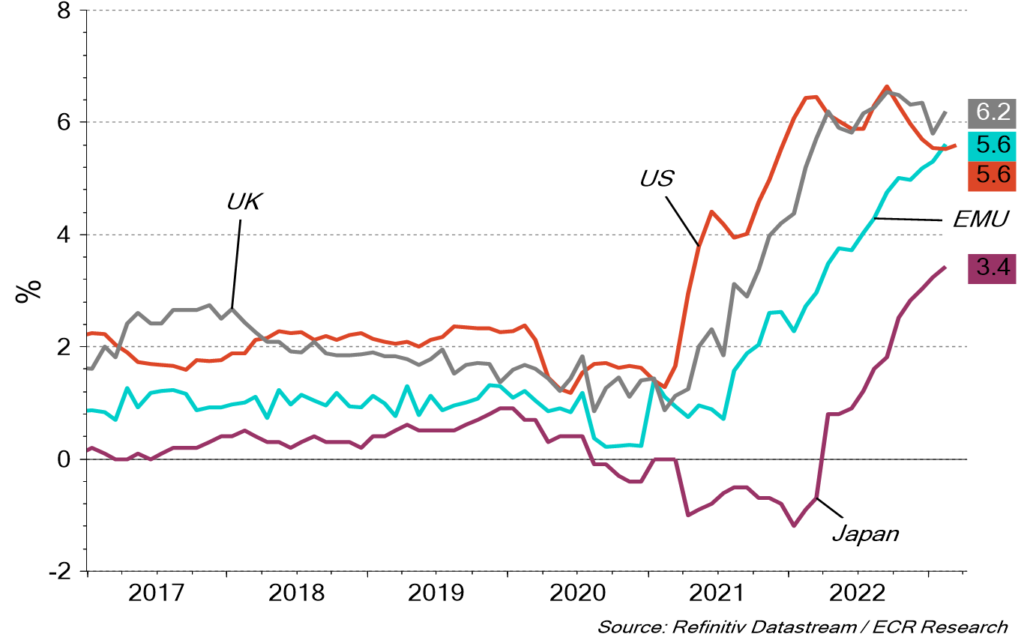
Wie im Flash Report vom 20. März 2023 angekündigt, nutzten wir das durch die Bankenkriese verursachte Zwischentief an den Aktienmärkten für Zukäufe. Wir gehen jedoch davon aus, dass der Markt langsam an Dynamik verlieren wird und anschliessend korrigiert. Grund dafür dürfte unter anderem die Kerninflation sein, welche sich als hartnäckiger erweisen wird als derzeit erwartet. Die erhofften Zinssenkungen könnten somit ausbleiben und als Stütze für die Bewertung am Aktienmarkt wegfallen.
Ein konjunktureller Abschwung beeinflusst Umsatz und Gewinn der Unternehmen. Die Bewertungskompression kann alternativ oder kumulativ aus einer Rezession, weiter steigenden Zinsen oder schlicht aus der Präferenz für sichere Anlagen resultieren. Ausschlaggebend wird der Zeitpunkt sein, ab welchem sich die Bewertungen nicht mehr an der zukünftigen Geldpolitik, sondern an den erwirtschafteten Erträgen und Ertragsaussichten der Unternehmen orientieren.
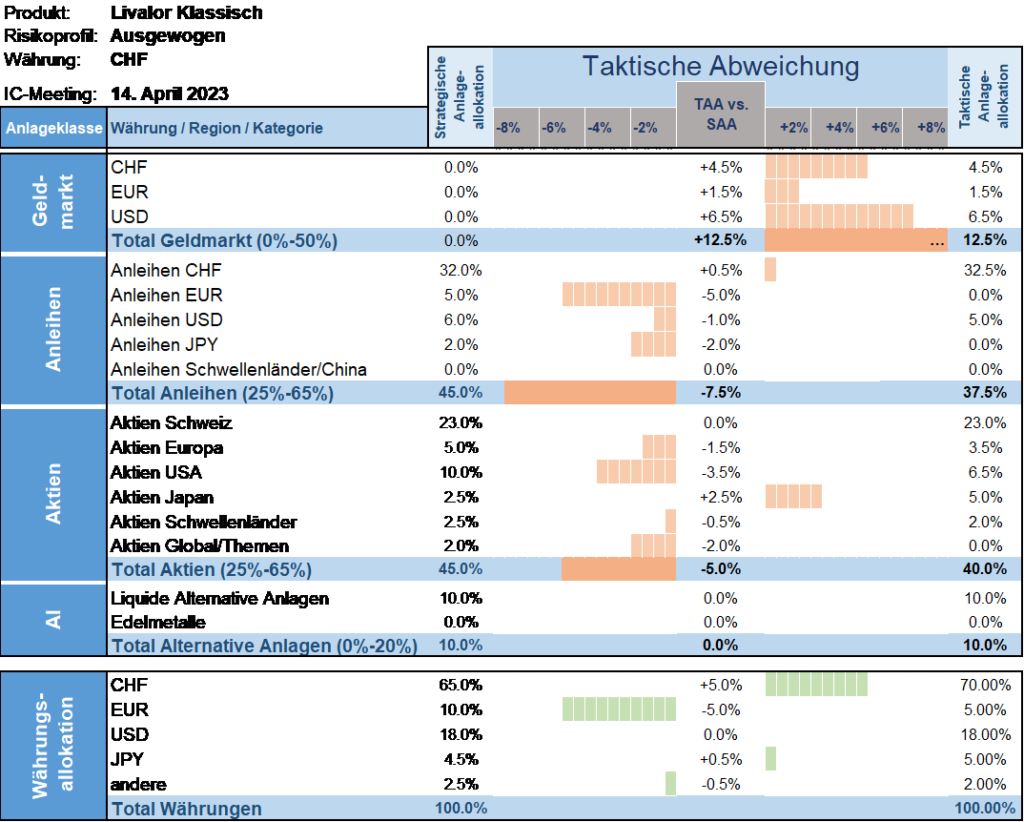
Taktische Anlageallokation Livalor
Im Zuge der markant steigenden Obligationenrenditen erhöhte Livalor Mitte 2022 die Allokation in dieser Anlageklasse. Anfang 2023 wurden auch US-Staatsanleihen (z.T. währungsgesichert) in den Portfolios berücksichtigt. Deren Renditen sind seither gefallen, was zu erfreulichen Kapitalgewinnen führte. Diese haben wir realisiert und die Position abgestossen. Die Bondquote wurde somit reduziert.
In der Anlageklasse Aktien trennten wir uns nach Erreichen unseres Kursziels von der taktischen Position in Goldminen und in Kürze von US-Technologiewerten. Die weitere Entwicklung am Aktienmarkt sehen wir etwas eingetrübt, weshalb wir die Quote zugunsten des Geldmarktes reduzieren.
Wir halten neu einen erhöhten Anteil im Geldmarkt. Dieser ermöglicht es uns, in volatilen Märkten opportunistisch zu handeln.
- Geldmarkt
Erhöhte Allokation - Anleihen
Untergewichtet versus Strategie - Aktien
Untergewichtet versus Strategie - Alternative Anlagen
Neutrale Allokation
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.