
FLASH – REPORT Nr. 3 / 2020
Die Massnahmen gegen die Ausbreitung des Coronavirus werden das Wachstum der Weltwirtschaft noch einige Zeit hemmen. Daran ändern auch die grosszügigen, flankierenden staatlichen Hilfspakete wenig. Dass diese unweigerlich zu einer massiven Zunahme der Staatsverschuldung führen, bereitet aktuell dank historisch tiefer Schuldzinsen kaum Kopfzerbrechen. Schliesslich ist der Zinsendienst in vielen Haushaltbudgets vergleichsweise leicht zu tragen. Und sollten sich die Anleger nicht mehr an die Staatspapiere heranwagen, so werden die Zentralbanken diese Funktion freundlicherweise übernehmen.
Die amerikanische Notenbank FED hat zur weiteren Unterstützung der Binnenwirtschaft angekündigt, neu ein durchschnittliches Mehrjahresinflationsziel von 2% anzupeilen. Diese Strategie bringt sowohl bei einer Über- als auch einer Unterschreitung der Zielgrösse zusätzlichen Handlungsspielraum und wurde von den Anlegern entsprechend wohlwollend zur Kenntnis genommen.
Faktor US Wahlen
Die Präsidentschaftswahlen in den USA sind für den 3. November vorgesehen. Sollte der amtierende Präsident die Wahlen entgegen aktueller Prognosen gewinnen, werden die Finanzmärkte unserer Einschätzung nach eher neutral bis positiv reagieren.
Sollten die Demokraten rund um Joe Biden die Nase vorn haben, stehen den Finanzmärkten unruhige Zeiten bevor. Einerseits werden zwar die aussenpolitischen Brandherde neu verhandelt, andererseits wäre jedoch mit Steuererhöhungen für Unternehmen sowie erheblichen parteipolitischen Spannungen zu rechnen.
Am wahrscheinlichsten scheint uns ein knapper Wahlausgang mit anschliessenden Zweifeln an der rechtmässigen Auswertung, gefolgt von einer Phase grosser Verunsicherung. Ein Szenario, welches die Finanzmärkte belasten würde.
Tech-Mania
Innerhalb den USA ist die Hausse an den Aktienmärkten weitgehend auf den steilen Kursanstieg einer kleinen Gruppe von Mega-Caps zurückzuführen, namentlich Apple, Microsoft, Amazon, Facebook und Google/Alphabet aus dem Sektor Technologie.
Der folgende Chart unterstreicht die enorme relative Stärke (Outperformance) des technologielastigen Nasdaq 100 Index gegenüber dem breiter gefächerten S&P 500 Index, insbesondere in Bezug auf die exponentielle Entwicklung während der letzten Monate. Eine Formation, welche für einen temporären Ausstieg aus diesem Sektor spricht.

In beiden Indizes nimmt der Technologie-Sektor mit 55% (Nasdaq 100) respektive 31% (S&P 500) das grösste Gewicht ein.
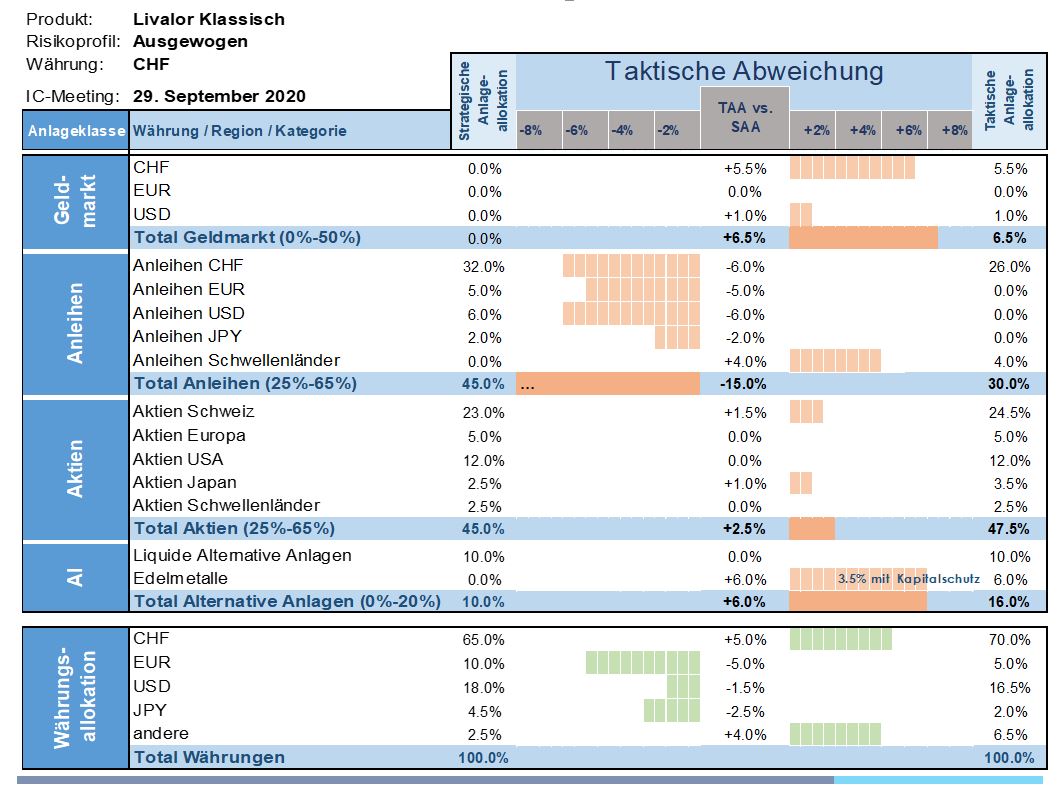
Taktische Anlageallokation Livalor
Mit der schrittweisen Wiederaufnahme der Wirtschaftstätigkeit erholte sich der Aktienmarkt massgeblich. Ein Blick auf den Ursprung der Hausse verrät, dass wachstumsstarke Titel aus den Bereichen Technologie und Biotechnologie die Basis bilden. Die Bewertungslücken im Vergleich zu Zyklikern und dem verarbeitenden Gewerbe haben sich ausgeweitet.
Kurzfristig hegen wir gewisse Bedenken in Bezug auf die Nachhaltigkeit der wirtschaftlichen Erholung, da die Endnachfrage noch erheblich hinter der Vor-Corona-Zeit nachhinkt. Aber auch neuerlich steigende Infektionszahlen bzw. die potenziell daraus resultierenden Massnahmen drücken auf die Stimmung.
Trotz unserer Erwartung einer volatilen Kursentwicklung halten wir, mit Sicht auf zwölf Monate, an unserer Zielallokation fest.
Unsere vorausschauenden taktischen Entscheidungen während den turbulenten Marktphasen wurden mit einer markanten Outperformance relativ zu vielen Mitbewerbern belohnt.
- Geldmarkt
Im Vergleich zur Strategie halten wir eine höhere Gewichtung, welche für interessante Anlagemöglichkeiten bereit steht. - Anleihen
Wir favorisieren weiterhin gute Schuldner, bleiben in dieser Anlageklasse untergewichtet und fahren eine kurze Duration im Vergleich zur Strategie. - Aktien
Wir halten aktuell an der dynamisch-opportunistischen Vorgehensweise fest und befinden uns marktabhängig zwischen neutraler Positionierung und leichter Übergewichtung. - Alternative Anlagen
Unser starkes Engagement in Gold haben wir reduziert und die Gewinne bei Unzenpreisen um USD 2‘000/Unze realisiert. Mit einem währungsgesicherten Direktengagement sowie kapitalgeschützten Goldstrukturen partizipieren wir jedoch weiterhin an einer allfälligen Fortsetzung der Goldhausse.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.