
FLASH – REPORT Nr. 4 / 2024
Die Schweizerische Nationalbank (SNB) hat im September den Leitzins um 0.25% auf 1.00% gesenkt. Im Oktober fiel die Inflation auf 0.60%, was auf eine gedämpfte Preis-dynamik hindeutet. Die Märkte erwarten nun eine weitere Zinssenkung auf 0.75% anlässlich der kommenden geldpolitischen Sitzung der SNB am 12. Dezember 2024.
Die Rückkehr von Donald Trump ins Weisse Haus wird tiefgreifende Auswirkungen auf die US-Wirtschaft und die globale Handelslandschaft haben. Befreit von den politischen Zwängen einer erneuten Wahl kann Trump seine protektionistische Handelspolitik mit erhöhter Intensität verfolgen. Die republikanische Mehrheit im Kongress verschafft ihm eine weitgehende Handlungsfreiheit, Zölle und handelspolitische Massnahmen umzusetzen, ohne auf nennenswerte politische Widerstände zu stossen. Trumps Fokus liegt auf der Stärkung der heimischen Industrie und der Schaffung von Arbeitsplätzen. Die damit verbundenen Risiken dürfen jedoch nicht unterschätzt werden. Kurzfristig könnten US-Unternehmen von den protektionistischen Massnahmen profitieren. Langfristig besteht jedoch die Gefahr steigender Preise und somit auch Inflation, die die Kaufkraft der Konsumenten schwächen und das Wirtschaftswachstum bremsen könnte.
Global betrachtet, verschärft sich vor allem der Wettbewerb zwischen den USA und China. Der Technologiekonflikt, gepaart mit verstärkten Handelsbeschränkungen, könnte zu einem Handelskrieg eskalieren, was die globale wirtschaftliche Integration weiter gefährden würde. In diesem geopolitischen Spannungsfeld spielt Europa eine zunehmend untergeordnete Rolle. Die fehlende Präsenz führender Technologiekonzerne und die geringeren militärischen Kapazitäten im Vergleich zu den USA und China verschärfen die Situation. Zudem belastet die hohe Energiekostenstruktur, besonders in Deutschland, die Wettbewerbsfähigkeit europäischer Unternehmen und beschleunigt die Deindustrialisierung in Schlüsselbranchen. Die Strompreise in Europa liegen deutlich über denen in den USA und China, was zusätzliche Herausforderungen für Unternehmen und Haushalte mit sich bringt.
Deutsche Automobilhersteller sehen sich in China einem wachsenden Wettbewerbsdruck ausgesetzt, da lokale Unternehmen, insbesondere im Bereich der Elektrofahrzeuge, zunehmend Marktanteile gewinnen. Schätzungen zufolge könnten chinesische Hersteller bis zu 90 % des Binnen-marktes kontrollieren, was die Geschäftsmodelle der deutschen Autobauer, die beträchtliche Investitionen in China getätigt haben, gefährdet. Ein deutlicher Rückgang der Verkaufszahlen in China würde nicht nur die Gewinne der deutschen Unternehmen belasten, sondern auch zu Arbeitsplatzverlusten in der heimischen Automobilindustrie führen.
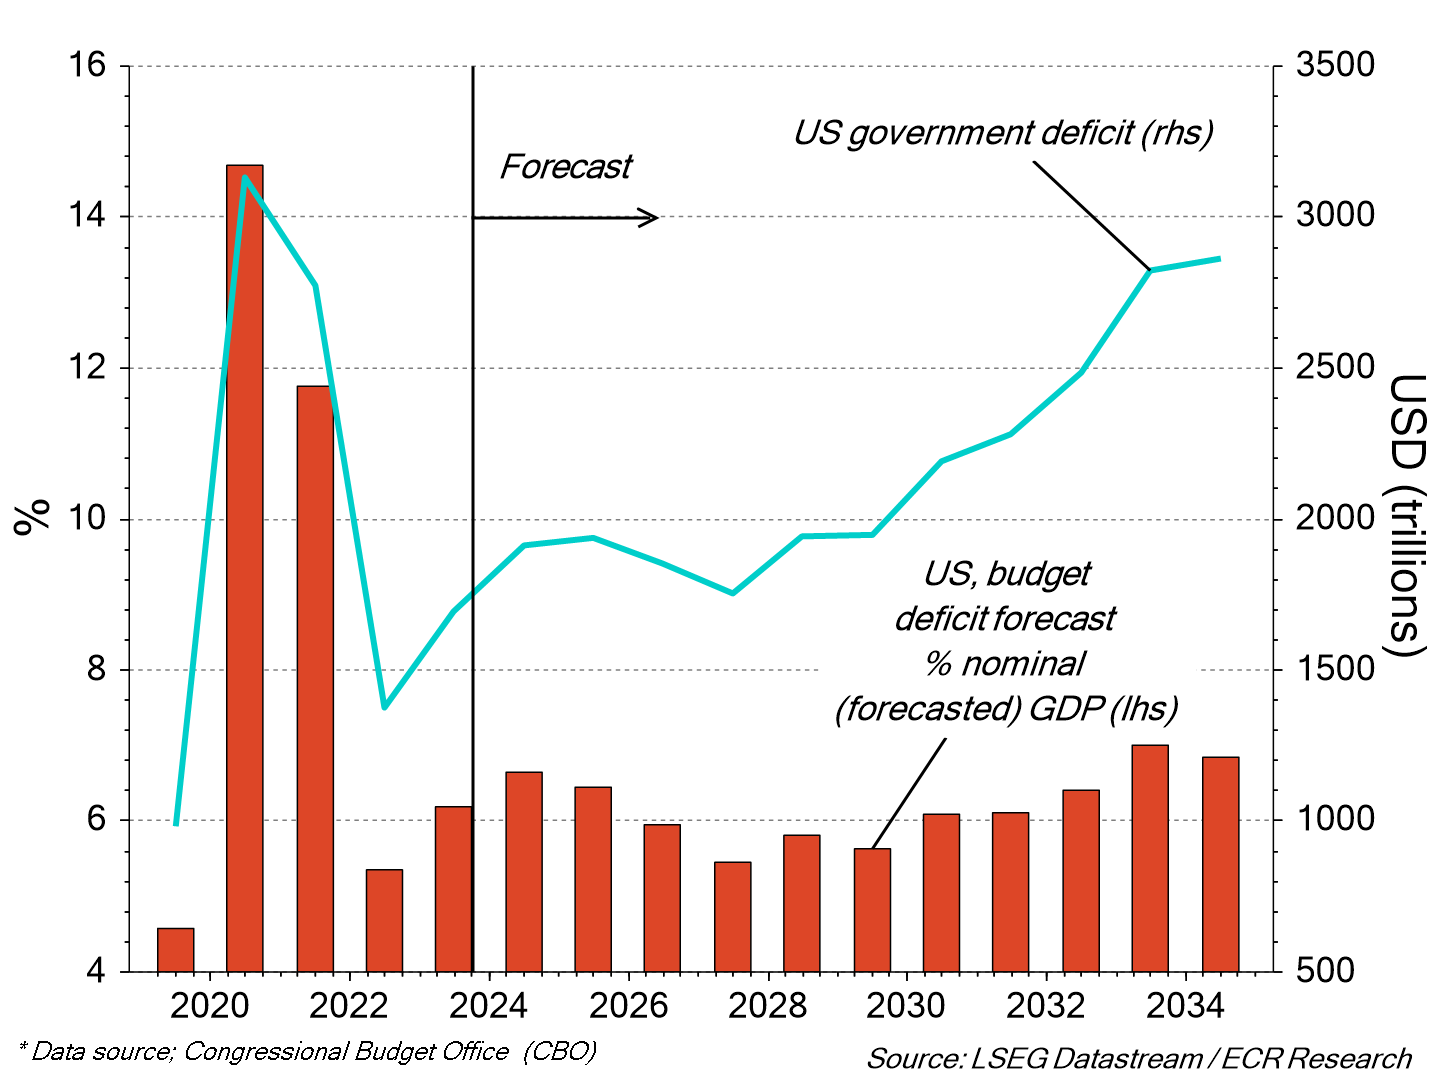
Die Aussicht auf eine expansive Fiskalpolitik und eine Deregulierung unter der erneuten Präsidentschaft von Trump könnte kurzfristig positive Wachstumsimpulse in den USA setzen.
US-Regierungsdefizite vor starkem Anstieg
Taktische Anlageallokation Livalor
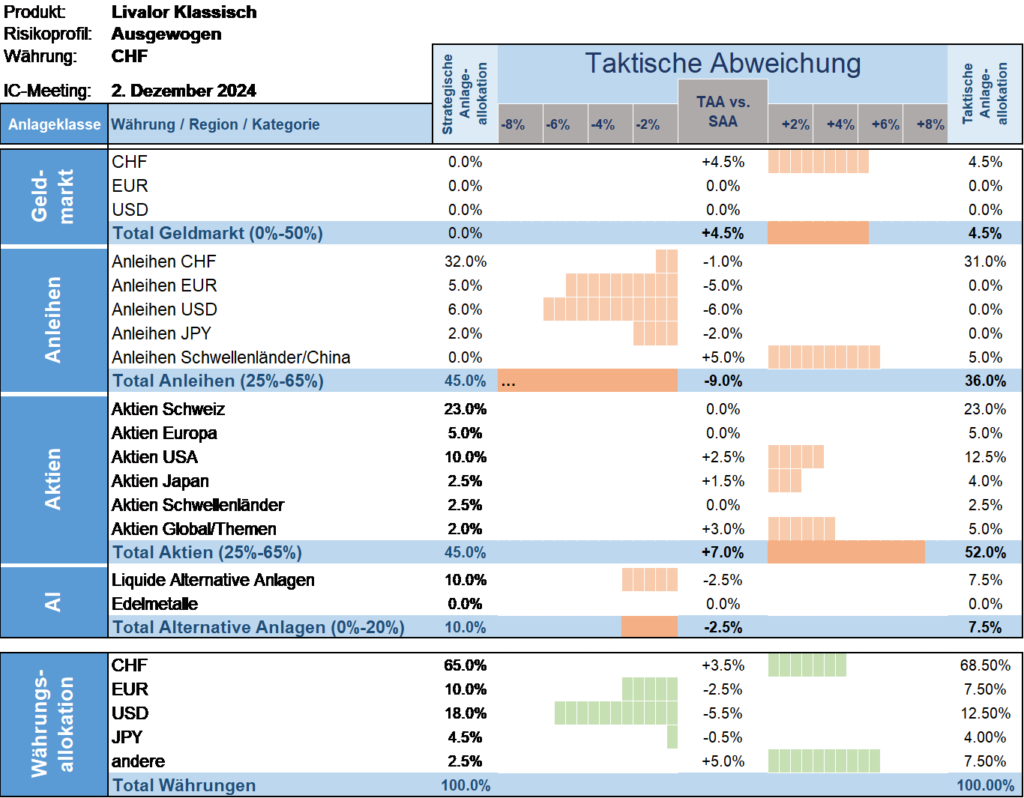
Strategisch betrachtet, erhöhen wir die Gewichtung in US-Aktien leicht, um von einem Wirtschaftswachstum und den kurzfristigen Marktimpulsen durch fiskalpolitische Massnahmen zu profitieren. Europäische Aktien bleiben aufgrund einer schwachen Gewinnwachstumsdynamik neutral gewichtet. Engagements in China vermeiden wir vorerst, da die Auswirkungen der höheren Zölle und verschärften Handelsbedingungen weiterhin erheblich sind. In Japan reduzieren wir die Gewichtung geringfügig, behalten jedoch strategisch eine moderate Übergewichtung bei. Die laufenden Reformen und soliden wirtschaftlichen Fundamentaldaten bieten weiterhin ein unterstützendes Umfeld für Investitionen.
In der gegenwärtigen Spätzyklusphase bleibt die Perspektive für Risikoanlagen vorsichtig optimistisch.
- Geldmarkt
Leicht untergewichtete Allokation versus Strategie. - Anleihen
Untergewichtete Allokation versus Strategie. - Aktien
Übergewichtete Allokation versus Strategie. - Alternative Anlagen
Untergewichtete Allokation versus Strategie.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.