
FLASH – REPORT Nr. 4 / 2025
Die Weltwirtschaft befindet sich weiterhin in einem anspruchsvollen Umfeld. Geopolitische Spannungen, verhaltene Investitionen und eine immer schmalere Marktdynamik prägen das Bild. Zwar hat sich der Inflationsdruck in vielen Regionen beruhigt, doch die Unsicherheit über die künftige geldpolitische Ausrichtung bleibt.
In den USA trägt vor allem die KI-Industrie den aktuellen Konjunkturzyklus. Die aussergewöhnlich hohen Investitionen in Rechenkapazität und Infrastruktur stützen das Wachstum, während Konsum und Kreditvergabe an Schwung verlieren. Gleichzeitig ist die Marktstruktur ausgesprochen konzentriert: Von den 500 Unternehmen im S&P 500 vereinen nur zehn inzwischen rund 40% der gesamten Marktkapitalisierung auf sich. Diese Dominanz entsteht weniger aus klassischen Fundamentaldaten, sondern wird heute vor allem durch passive Anlagen verstärkt – Indexfonds kaufen proportional zur Grösse und erhöhen damit automatisch das Gewicht der grössten Titel. Das Resultat ist ein strukturell fragiler Markt, in dem bereits einzelne Unternehmensereignisse deutliche Ausschläge im Gesamtindex auslösen können. Dazu kommt eine wachsende Lücke zwischen Indexentwicklung und Marktbreite. Während der S&P 500 auf gewichteter Basis zweistellig zulegte, stagnierte die Median-Aktie weitgehend. Auch das Gewinnwachstum konzentriert sich nahezu vollständig auf wenige grosse US-Technologieunternehmen, insbesondere jene, die massiv in künstliche Intelligenz investieren. Ohne diesen KI-getriebenen Investitionsboom wäre die US-Konjunktur heute spürbar schwächer. Parallel steigt die Zahl der Unternehmensinsolvenzen deutlich an.
Die Big Beautiful Bill, das ab 2026 greifende US-Fiskalpaket, dürfte der Konjunktur kurzfristig Unterstützung bieten, erhöht jedoch die langfristigen Schuldenrisiken – eine Entwicklung, der die Märkte bislang bemerkenswert wenig Beachtung schenken.
In der Euro Zone bleibt das Wachstum schwach und stark von externen Risiken beeinflusst. Die Industrieproduktion zeigt wenig Dynamik und die Europäische Zentralbank signalisiert Zurückhaltung, da der konjunkturelle Spielraum begrenzt bleibt.
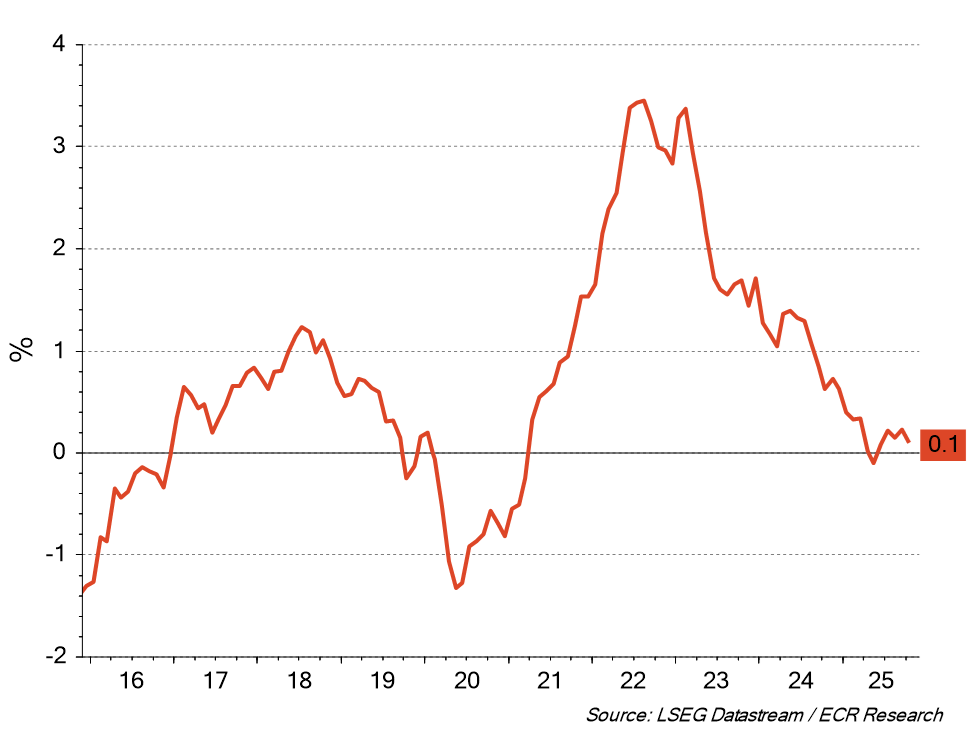
Auch in der Schweiz ist das Umfeld anspruchsvoll: Die Inflation liegt nahe bei null, was die geldpolitischen Optionen der SNB einschränkt und die Wirkung des starken Frankens verstärkt. Die Binnenwirtschaft bleibt stabil, aber ohne klare Beschleunigung.
Schweizer Verbraucherpreisindex
Das globale Marktumfeld präsentiert sich insgesamt konstruktiv, bleibt jedoch zunehmend störungsanfällig. Hohe Bewertungen, eine schmale Marktbreite und unklare geldpolitische Signale erhöhen die Verwundbarkeit.
Taktische Anlageallokation Livalor
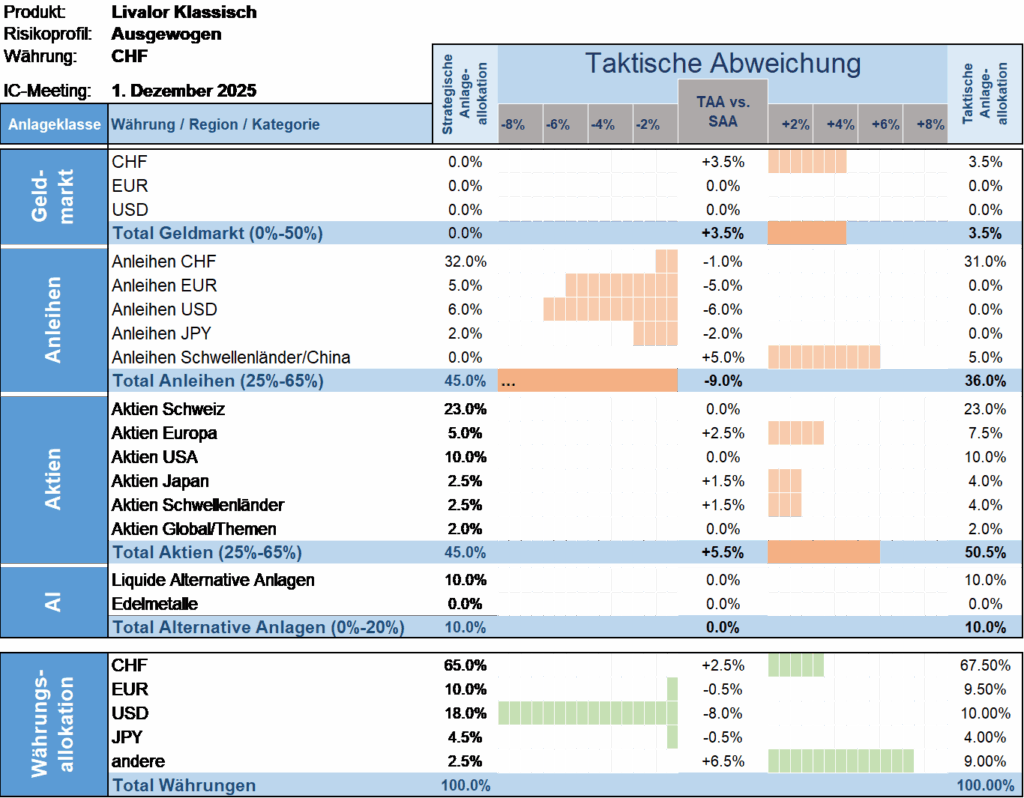
Angesichts der beschriebenen Marktstruktur, der divergierenden Fundamentaldaten und der weiterhin konstruktiven übergeordneten Marktentwicklung – getragen vor allem von grossen US-Technologiewerten und stabilen Kapitalzuflüssen in breite Indizes – halten wir unsere aktuelle taktische Allokation vorerst unverändert. Die Märkte dürften bis zum Jahresende phasenweise nervös bleiben und auch etwas korrigieren, sollten aber Anfang nächsten Jahres wieder an Dynamik gewinnen. Aus heutiger Sicht erscheint die Wahrscheinlichkeit erhöht, dass insbesondere das zweite Halbjahr 2026 herausfordernder wird und wichtige taktische Anpassungen verlangen dürfte.
Im Vergleich zu den Vorjahren verlief unser Anlagejahr 2025 taktisch aussergewöhnlich ruhig. Wir beenden das Jahr ohne erhebliche Anpassungen und halten unsere Allokation unverändert bei.
- Geldmarkt
Übergewichtete Allokation versus Strategie. - Anleihen
Untergewichtete Allokation versus Strategie. - Aktien
Übergewichtete Allokation versus Strategie. - Alternative Anlagen
Neutrale Allokation versus Strategie.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.