
FLASH – REPORT Nr. 1 / 2024
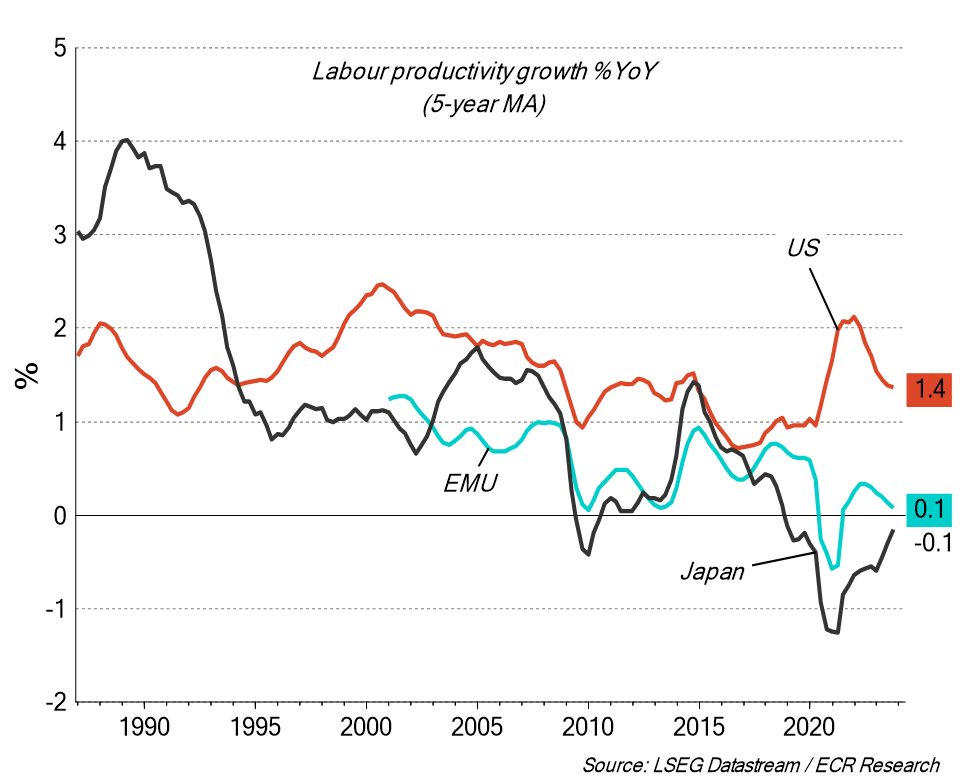
Die raschen Fortschritte im Bereich künstlicher Intelligenz wecken Hoffnung auf eine signifikante Steigerung der Produktivität. Unternehmen könnten dadurch in der Lage sein, mehr zu produzieren, während sie gleichzeitig ihre Personalkosten senken. Diese strukturelle Verbesserung der Produktivität steigert die Gewinne, so die weit verbreitete Meinung der Investoren. Allerdings zweifeln einige Skeptiker daran, ob künstliche Intelligenz insgesamt einen strukturellen Produktivitätsschub für die Wirtschaft generieren kann. Sie sind der Auffassung, dass der Einfluss künstlicher Intelligenz frühestens in ein paar Jahren in den makroökonomischen Daten sichtbar wird. Dennoch profitieren einige Unternehmen bereits heute von den Vorteilen künstlicher Intelligenz, insbesondere diejenigen, welche bereits jetzt die Infrastruktur dafür aufbauen.
Die Einführung neuer Technologien ist notwendig, um das Produktivitätswachstum anzukurbeln
.
US-Einfluss auf Weltbörse
Die Entwicklung an den Börsen wird massgeblich von den Ereignissen in den Vereinigten Staaten geprägt. Dies ist grösstenteils auf zwei Tatsachen zurückzuführen:
1) Die US-Wirtschaft hat trotz restriktiver Geldpolitik bisher nicht stark unter den hohen Haushaltdefiziten gelitten. Die fiskalischen Anreize für Investitionen dominieren. Darüber hinaus hat sich der Konsum positiv entwickelt, da Verbraucher wieder vermehrt Kredite aufnehmen. In Wahljahren ist der politische Wille, die fiskalischen Zügel anzuziehen, minimal. Der Arbeitskräftemangel, die damit verbundenen Lohnsteigerungen und die erwartete rückläufige Inflation erhöhen die reale Kaufkraft. Zusätzlich fühlen sich Verbraucher dank steigender Vermögenspreise reicher, was ihre Bereitschaft und Fähigkeit, mehr zu konsumieren, weiter stärkt.
2) Einige wenige Aktien bestimmen massgeblich den Verlauf der Börsen. Gemeinsam haben diese Titel oft einen Bezug zu den USA und Begeisterung für künstliche Intelligenz. Infolgedessen hat sich in den letzten Monaten ein Kreislauf entwickelt, in dem es sich Vermögensverwalter und Pensionskassen auf der ganzen Welt nicht leisten konnten, diese Indexschwergewichte zu ignorieren. Dies wiederum gab diesen Titeln weiteren Aufwind.
Unsere Erwartungen im vierten Quartal 2023 bezüglich der Entwicklung der Zinssätze entsprachen nicht dem damals vorherrschenden Marktkonsens, sondern eher dem, was wir heute beobachten können. Daher haben wir eine eher defensive Allokationsstrategie beibehalten. Die Änderung der geldpolitischen Erwartungen der Federal Reserve in den USA hat jedoch die Marktstimmung erheblich beeinflusst und zu beträchtlichen Marktgewinnen geführt. Der MSCI-World Index verzeichnete im November und Dezember eine der beeindruckendsten Zweimonatsrenditen der letzten 50 Jahre, wobei Risiken grosszügig belohnt wurden.
Wir gehen davon aus, dass die Inflationserwartungen weiter sinken, da in den kommenden Quartalen mit einer Abschwächung des Wirtschaftswachstums zu rechnen ist. Das bedeutet, dass die Zentralbanken 2024 die Zinsen wahrscheinlich stärker senken als derzeit angenommen. Zudem wird in den USA wegen dem Wahljahr die Regierung zusätzliche wirtschaftliche Anreize schaffen. Auf jeden Fall wird sie darauf achten, dass die Wirtschaft nicht fiskalisch gebremst wird.
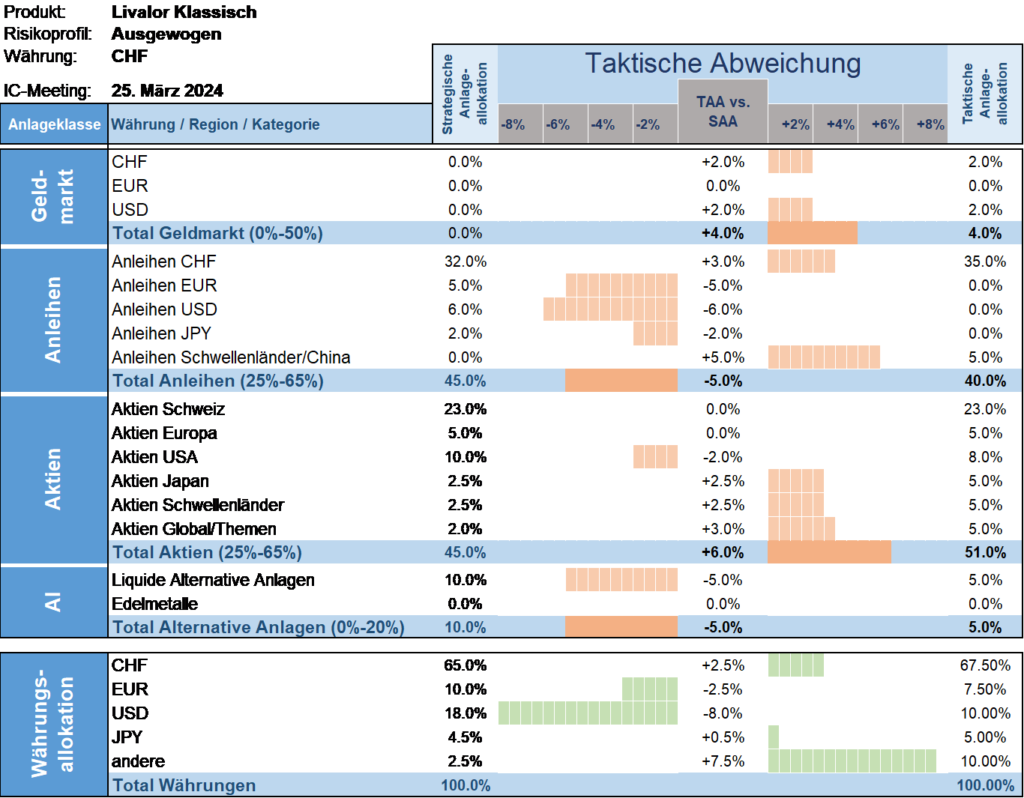
Taktische Anlageallokation Livalor
Wir waren bisher eher defensiv ausgerichtet und legten bei unseren Investitionen grossen Wert auf Qualität, und zwar sowohl bei den Anleihen als auch den Aktien. Da die Wahrscheinlichkeit einer Rezession abnimmt, erhöhen wir allmählich wieder unsere Risikobereitschaft. Wir haben die Aktienquote bereits erhöht und unter anderem eine neue Position in China aufgebaut. Zusätzlich haben wir anleihenseitig in Schwellenländer investiert, uns auch in tieferen Ratings engagiert und die Laufzeiten etwas verlängert.
- Geldmarkt
Leicht erhöhte Allokation versus Strategie. - Anleihen
Leicht untergewichtete Allokation versus Strategie. - Aktien
Übergewichtet versus Strategie. - Alternative Anlagen
Untergewichtete Allokation versus Strategie.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.