
FLASH – REPORT Nr. 3 / 2025
Die Weltwirtschaft hat sich in den vergangenen Monaten widerstandsfähiger gezeigt, als viele Beobachter erwartet hatten. Trotz hoher Zölle und geopolitischer Spannungen ist keine Krise ausgebrochen, vielmehr spricht man von einer fragilen Stabilität – einer Stabilität auf wackeligen Beinen. Der IWF hob seine Prognose für das globale Wachstum leicht an, die OECD hingegen warnte, dass die aggressive US-Handelspolitik und strukturelle Ungleichgewichte das Wachstum belasten könnten. Prognosen sind damit weniger feste Zahlen, sondern Szenarien, die sich jederzeit verschieben können.
Im Zentrum steht die geopolitische Fragmentierung, die nicht länger als Übergangsphase abgetan werden kann. Die Rivalität zwischen den USA und China hat Zölle, Technologie und Kapitalflüsse in strategische Waffen verwandelt. Mit dem „One Big Beautiful Bill Act“, das Steuersenkungen bei steigender Verschuldung bringt, wächst die Skepsis am US-Fiskalpfad. Die jüngste Herabstufung durch Moody’s war weniger ein Schock als ein Signal: Selbst die Bonität der USA wird differenzierter betrachtet.
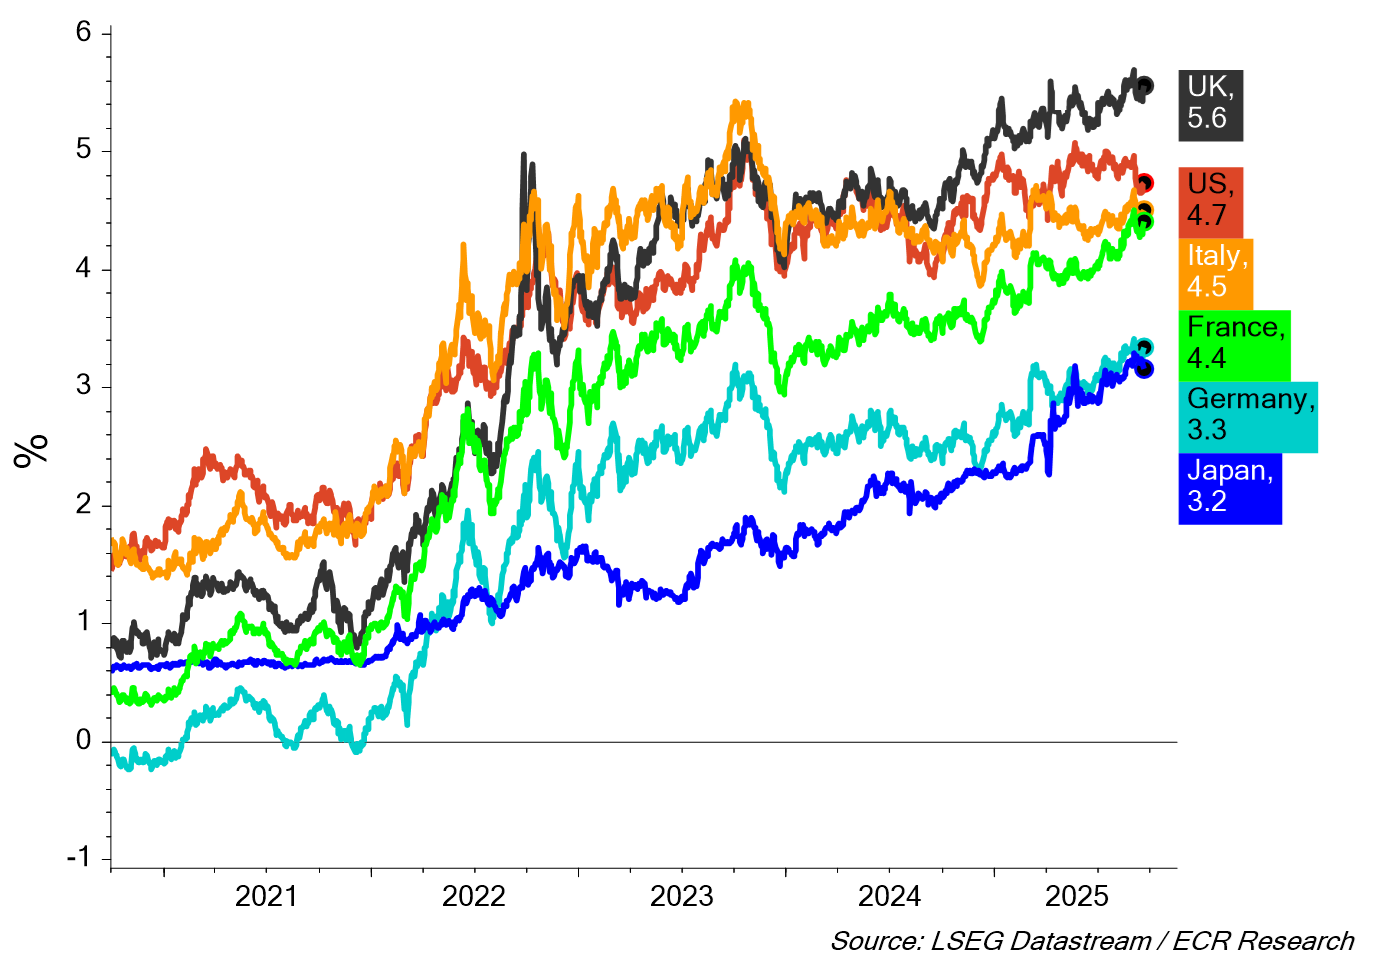
Für die Federal Reserve ergibt sich ein Dilemma. Der Arbeitsmarkt kühlt ab, gleichzeitig bleibt die Inflation hartnäckig und bewegt sich kaum nach unten. Zinssenkungen sind an den Märkten zwar eingepreist, beruhen aber eher auf Hoffnung als auf Gewissheit. Die Renditen langfristiger US-Staatsanleihen deuten bereits Risikoaufschläge an – ein Bild, das früher eher in Südeuropa oder Schwellenländern zu sehen war. Kurzfristig stützen Zinssenkungen die Märkte, strukturell bleiben Zweifel bestehen, zumal die Staatsverschuldung weiter steigt.
Die weltweiten Finanzmärkte befinden sich derzeit in einer Phase wachsender Unsicherheit. In den USA ist das Stellenwachstum nahezu zum Erliegen gekommen, während die Arbeitslosenquote leicht gestiegen ist. Zwar kennt die Fed den politischen Druck seit Jahrzehnten, doch in der aktuellen Lage sind es weniger die Angriffe aus Washington als vielmehr die Kombination aus schwächerem Arbeitsmarkt und ungelösten Inflationsrisiken, die Zinssenkungen wahrscheinlich machen. Begleitet wird dies von der unterschwelligen Angst, verstärkt durch den Nachhall einer möglichen Stagflation in der Ferne.
Europa präsentiert sich im Vergleich widerstandsfähiger. Das Wachstum ist schwach, doch nicht rezessiv, und die Inflation tiefer. Die EZB hat vorsichtig gesenkt, gestützt von fiskalischer Disziplin und geringerer Polarisierung. Auch innerhalb Europas zeigen sich Unterschiede: Während die grossen Volkswirtschaften eher verhalten agieren, profitieren kleinere Länder von stabileren Haushaltslagen. In der Schweiz belasten die seit August geltenden US-Zölle die Exporte. Prognosen erwarten einen leichten Rückgang des BIP, doch eine Rezession gilt als unwahrscheinlich. Insgesamt zeigt sich die Wirtschaft bislang widerstandsfähig.
Renditen 30-jähriger Staatsanleihen
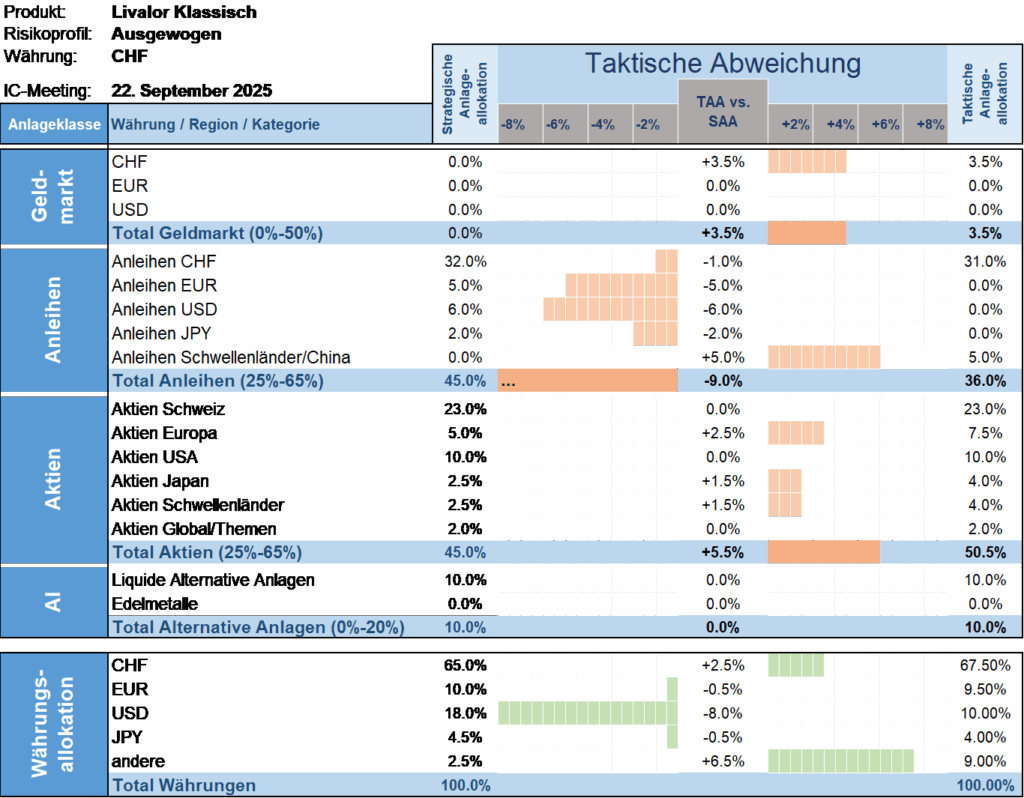
Taktische Anlageallokation Livalor
Die Märkte wirken stabil, doch die Basis bleibt fragil. Steigende Verschuldung und Unsicherheit über die US-Fiskalpolitik werfen Fragen zur Tragfähigkeit auf, während die geopolitische Gliederung Kapitalflüsse und Handelsmuster neu formt.
Im Fokus stehen neben der US-Notenbank auch Inflation und Beschäftigung. Zinssenkungen sind im aktuellen Umfeld weitgehend eingepreist. Der Spielraum bleibt jedoch eng – sollte die Inflation anziehen oder schlicht auf erhöhtem Niveau verharren, könnte dies die Zahl der in den kommenden Quartalen erwarteten Zinssenkungen begrenzen und abrupte Neubewertungen an den Aktienmärkten auslösen.
Unsere Positionierung bleibt daher vorsichtig, mit einer leicht erhöhten Aktienquote und breiter Diversifikation. Wir behalten unsere eingeschlagene taktische Allokation bei.
- Geldmarkt
Übergewichtete Allokation versus Strategie. - Anleihen
Untergewichtete Allokation versus Strategie. - Aktien
Übergewichtete Allokation versus Strategie. - Alternative Anlagen
Neutrale Allokation versus Strategie.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.