
FLASH – REPORT Nr. 2 / 2021
Nach einer starken Performance der Aktien- und Rohstoffmärkte im ersten Halbjahr 2021 beobachten wir derzeit eine Phase der Neuorientierung mit Anzeichen leichter Verunsicherung. Inflation und das globale Wirtschaftswachstum werden kontrovers diskutiert und die Märkte reagieren stärker auf kurzfristige Impulse.
Wir erachten diese Faktoren als von vorübergehender Natur und rechnen nicht damit, dass insbesondere inflationäre Tendenzen die Notierungen nachhaltig drücken werden. Eine Zäsur inmitten des markanten Aufschwungs beschreibt das aktuelle Befinden der Akteure wohl besser.
Zwar richten auch wir ein genaues Augenmerk auf die anstehenden Inflationszahlen und –erwartungen, trägt doch die Lohnentwicklung weit mehr zur Teuerung bei als die Preisentwicklung auf Rohstoffen. Die aktuell höhere Nachfrage nach verschiedenen Konsum- und Investitionsgütern ist dem Nachholbedarf geschuldet und somit als temporäres Phänomen zu betrachten. Die Güterinflation wird in der Folge aufgrund gestiegener Lagervorräte abnehmen und schon bald zu Preisdruck führen, eventuell sogar einen deflationären Effekt haben.
Auch ein Anstieg der langfristigen Renditen muss für Aktien keine dramatischen Folgen haben, sofern Wirtschaftswachstum und/oder Inflation höher sind, was negative reale Renditen bedeuten würde.
Die einfachen Reflationsgeschäfte – namentlich Wachstums- versus Substanzwerte, Zykliker versus defensive Titel, Small Caps versus Large Caps – die sich nach den vielversprechenden Forschungsergebnissen bei der Impfstoffherstellung im November 2020 gut entwickelt hatten, liessen im zweiten Quartal 2021 nach. Wir sind der Auffassung, dass die meisten Faktoren, welche sich gegen Reflationsgeschäfte gewandt haben, sich wieder abschwächen werden. Das breite makroökonomische Umfeld unterstützt weiterhin Aktien. Die Bewertungen für Wachstumsaktien hingegen erscheinen uns immer noch relativ ambitioniert.
Es sind jedoch weniger die hohen Bewertungen per se, welche wir als Risiko wahrnehmen, sondern vielmehr die Anfälligkeit im Falle eines negativen Katalysators. Dazu zählen wir beispielsweise einen schnellen und starken Anstieg der Leitzinsen – unserer Ansicht nach jedoch kein wahrscheinliches Szenario. Alleine die teilweise überbordenden Staatsschulden erlauben kein Anheben der kurzfristigen Zinsen. Allerdings ist es denkbar, dass die Zinsstrukturkurven zumindest vorübergehend steiler werden, bei anhaltend tiefen und teilweise negativen kurzfristigen Renditen.
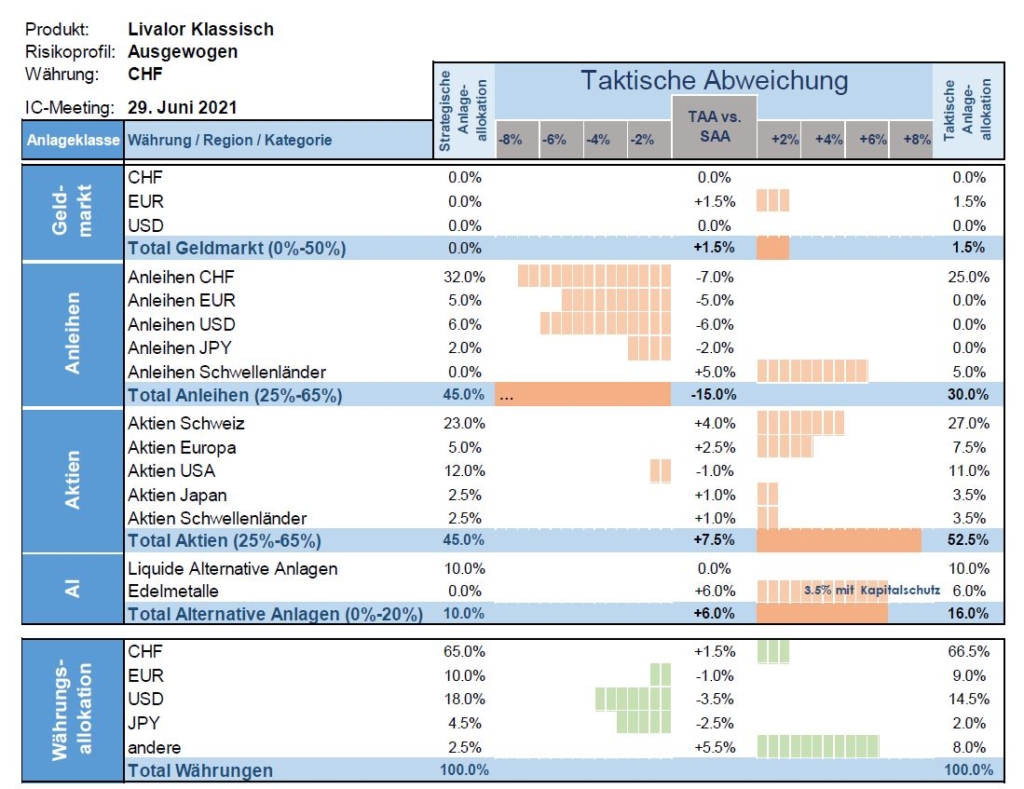
Taktische Anlageallokation Livalor
Die Zeiten, in welchen Aktien und deren Performance primär durch die gütige Unterstützung der Zentralbanken getrieben worden sind, neigen sich langsam dem Ende zu. Der Fokus wird bei relativ stabiler Geldpolitik wohl eher auf fundamentalen Parametern wie dem Gewinnwachstum liegen.
Auf relativer Ebene sollte dieser Übergang zu einer besseren Bewertung in denjenigen Sektoren, Bereichen und Regionen führen, in welchen wir übergewichtet sind. Dies sind:
– Style: Value
– Marktkapitalisierung: Small-Mid Caps
– Region: Europa
Per Anfang Mai haben wir in Renminbi emittierte chinesische Staatsanleihen in unsere taktische Allokation aufgenommen. Die schiere Grösse und das Wachstum des chinesischen Bondmarktes machen ihn zu bedeutend, um ihn in Zukunft zu ignorieren. China ist der drittgrösste Markt für Staatsanleihen und wächst schnell. Zudem wird die Bedeutung des chinesischen Schuldenmarktes durch die jüngsten Indexankündigungen (Aufnahme oder Erhöhung der Gewichtung in bedeutenden Benchmarks) hervorgehoben. Chinesische Staatsanleihen haben das Potenzial, im Vergleich zu anderen Märkten für Staatsanleihen, eine hohe Rendite zu erzielen (aktuell 3.10%). Zudem weisen sie eine geringere Volatilität auf und korrelieren nur wenig mit anderen festverzinslichen Märkten.
- Geldmarkt
Anhaltend tiefe Cashquote. - Anleihen
Stark untergewichtet gegenüber der Strategie, kurze Duration. - Aktien
Übergewichtet gegenüber der Strategie. - Alternative Anlagen
Neutrale Gewichtung in liquiden alternativen Anlagen. Zudem halten wir an unseren kapitalgeschützten Goldstrukturen fest.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.