
FLASH – REPORT Nr. 4 / 2020
Das laufende Jahr wird Anlegern als turbulent und wechselhaft in Erinnerung bleiben. Die pandemiebedingte, abrupte Abkühlung der globalen Wirtschaftstätigkeit im Frühling und in der Folge der Unterbruch wichtiger Lieferketten führte zu einer kurz-fristigen Zerreisprobe an den Finanzmärkten, begleitet von hoher Volatilität und unberechenbaren Kursausschlägen. Nur wenige Unternehmen, primär aus den Sektoren Pharma, IT/Unterhaltungselektronik und e-commerce, konnten sich dieser Entwicklung entziehen.
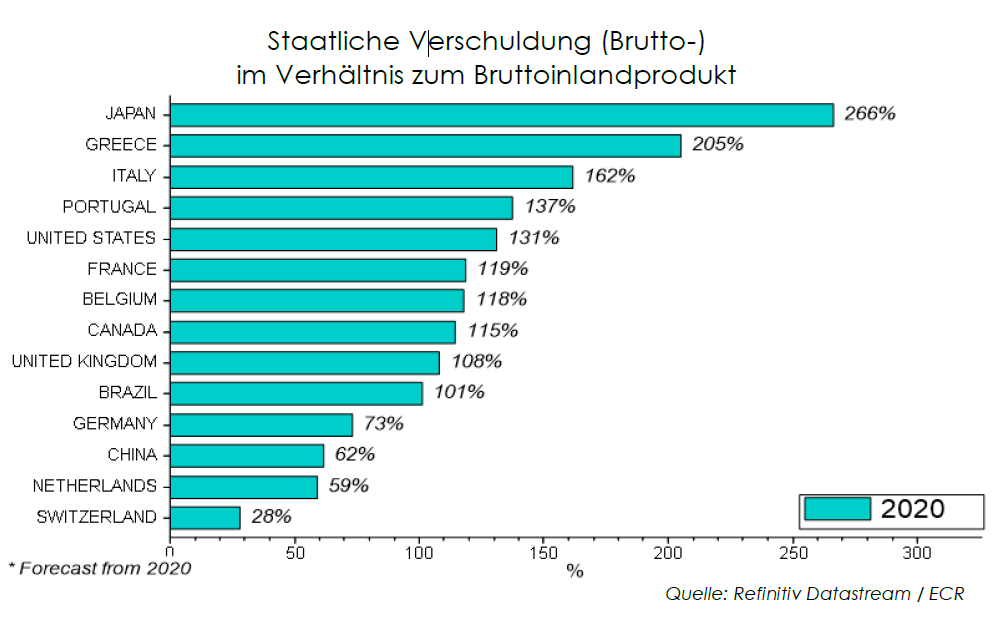
Es ist breit angelegten staatlichen Unterstützungsprogrammen zu verdanken, dass die realwirtschaftlichen Folgen nicht noch gravierender ausfielen. Auch die Notenbanken trugen dank ihrer noch expansiveren Geldpolitik zur Stabilisierung der Märkte bei. Für einmal ein schulbuchmässiges Zusammenspiel zwischen Geld- und Fiskalpolitik. Damit wurde eine globale Deflation abgewendet – jedoch zum Preis noch schwindelerregenderer Verschuldung, wie die folgende Grafik zeigt.
Insbesondere Sparer sollten sich unter diesen Rahmenbedingungen auf eine lang anhaltende Phase von Negativzinsen einstellen. Uns fehlt schlicht die Phantasie, wie in Europa und der Schweiz eine Welt mit Zinserhöhungen am kurzen Ende, nämlich jenem Teil der Zinskurve, welcher durch die Notenbanken gesteuert wird, aussehen könnte. Dieses Szenario weckt jedoch mittelfristig durchaus berechtigte Hoffnung, denn insbesondere Aktionäre dürf-ten von dieser Entwicklung weiterhin profitieren.
Sektorrotation und globale Anlagethemen
2020 hat uns Investoren eindrücklich vor Augen geführt, dass nicht ausschliesslich die Höhe der Aktienquote, sondern ebenso die Sektor- und Titelselektion von eminenter Bedeutung sind. So konnten Anbieter aus dem Technologiesektor entgegen dem allgemeinen Trend an Wert zulegen, während zyklische Titel im Februar/März in Ungnade gefallen sind. Genau gegenläufig war jedoch die Kursentwicklung bei Bekanntgabe eines Durchbruchs in Bezug auf Impfungen gegen das Coronavirus.
Wir achten auch im kommenden Jahr genau auf Sektorrotationen und investieren wiederum vorausschauend und diesen Trends folgend. Darüber hinaus werden wir unser Aktienengagement um vielversprechende, globale Anlagethemen erweitern und dafür ein transparentes Anlageprodukt einsetzen. Wir stellen in diesem Zusammenhang eher auf mittel- bis langfristige Themen ab als dass wir kurzfristigen Modetrends im Anlagebereich folgen.
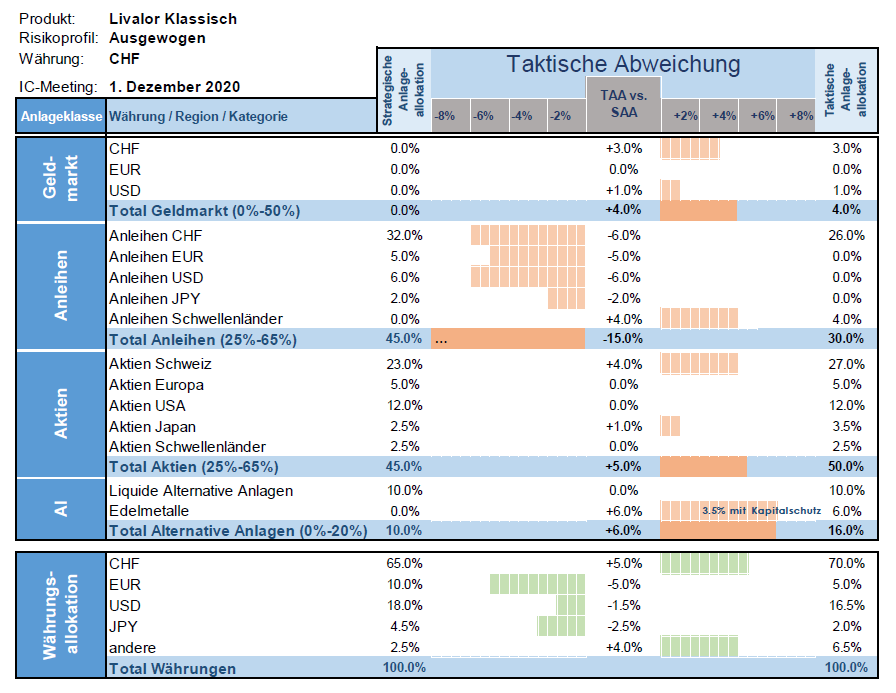
Taktische Anlageallokation Livalor
Den historisch in seiner Ausprägung einzigartigen Kurssturz im ersten Quartal nutzten wir für selektive Zukäufe von Aktien. Tatsächlich folgte eine Phase der Erholung, ausgelöst durch die Hoffnung auf ein baldiges Anknüpfen an die wirtschaftliche Tätigkeit vor dem Corona-Zeitalter. Davon profitierten unsere Aktienportfolios ganz ausgeprägt und wir konnten im Vergleich zu vielen Mitbewerbern eine Outperformance von mehreren Prozentpunkten erzielen und bis heute halten.
Für das kommende Jahr sind wir optimis-tisch, dass sich die Märkte, trotz sporadischen Rückschlägen und Turbulenzen, positiv entwickeln. Zyklische Werte werden von der weiteren Erholung profitieren und auch Gesellschaften, welche ums nackte Überleben kämpften, dürften sich sukzessive erholen. Wir fokussieren zudem auf globale Anlagethemen, von welchen wir uns besonders hohe Überrenditen versprechen.
Von einem Grossteil unseres Goldengagements haben wir uns bei Preisen über USD 2‘000/Unze getrennt und dafür kapitalgeschützte Goldstrukturen gekauft. Auch diese Rochade hat sich bezahlt gemacht, notieren die Goldpreise zwischenzeitlich doch um USD 1‘800/Unze.
Mit erweiterten Opportunitätsansätzen und der Erkenntnis, dass wirklich sichere Vermögenswerte kaum mehr Erträge abwerfen, prüfen wir den traditionellen Portfolioaufbau im Rahmen unseres kontinuierlichen Risikoassessments. Dies mit dem Ziel, eine aktive Allozierung zu Gunsten einer säkularen Wachstumskomponente einzubringen.
- Geldmarkt
Kontinuierliche Reduktion der Liquidität. - Anleihen
Weiterhin Allokation am unteren Ende der taktischen Bandbreite - Aktien
Wir bauen unsere Aktienquote weiter aus. - Alternative Anlagen
Neben liquiden alternativen Anlagen setzen wir auf zwei Goldpositionen: Ein währungsabgesichertes Produkt sowie zwei kapitalgeschützte Strukturen.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.