
FLASH – REPORT Nr. 3 / 2022
Die Weltwirtschaft wird nach einer Prognose des Internationalen Währungsfonds (IWF) in diesem Jahr langsamer wachsen. Zeitgleich erwartet der IWF eine erhöhte Inflationsrate.
Das gleichzeitige Auftreten eines stagnierenden oder rückläufigen Wirtschaftswachstums und einer schwindenden Kaufkraft wird im Fachjargon als Stagflation bezeichnet. Der Begriff setzt sich zusammen aus den ökonomischen Bezeichnungen Stagnation und Inflation. Solche längeren Phasen gab es zuletzt in den 1970er- und 1980er-Jahren. In beiden Fällen resultierte eine Rezession, welche das Preisniveau wiederum entsprechend anpasste.
Die unkonventionelle Geldpolitik der Zentralbanken in den letzten Jahren (Negativzinsen und Anleihekäufe) schienen bewährte Instrumente, um deflationären Tendenzen und einem sich verlangsamenden Wirtschaftswachstum entgegenzutreten. Es zeigt sich nun, wie schon lange und oft gemahnt, die Kehrseite dieser jahrelang praktizierten Massnahme.
Die von uns seit Anfang Jahr eingeschlagene Krebs-Gang-Anlagetaktik (zwei Schritte vor, einer zurück) hat, im Quervergleich zu unseren Mitbewerbern, zu sehr guten Resultaten geführt. Zwei Herangehensweisen erwiesen sich an dieser Stelle als besonders wertvoll. Einerseits die Verwendung von Risikogefässen als portfolioüberlagertes Risikomanagement und andererseits unser aktives Vorgehen in Form von taktischen Positionierungen.
Aufteilung nach Risikogefässen
Nach unserer Ansicht ist es schwierig im aktuellen Umfeld empirische Rückschlüsse aus der Vergangenheit zu ziehen. Unsere ergänzende Risikomessung nach Risikogefässen haben wir vor drei Jahren eingeführt, da wir glauben, dass das klassische Vorgehen im Risikomanagement nicht das tatsächlich implizite Risiko eines Portfolios widerspiegelt. In der Aufteilung nach Risikogefässen werden historische Zusammenhänge und Verhältnisse (Kovarianz und Korrelation) zwischen einzelnen Anlageklassen bewusst nicht berücksichtigt. Hintergrund dieser Herangehensweise ist die Flut an Liquidität von Seiten der Zentralbanken, mit der die Märkte über die Jahre stark beeinflusst und manipuliert worden sind. Keine Anlageklasse konnte sich dieser Beeinflussung entziehen.
Die Volatilität an den Märkten wird weiterhin hoch bleiben, da grosse Unklarheit herrscht, wie sich Wachstum und Inflation unter gegebenen Voraussetzungen gegenseitig beeinflussen. Das Augenmerk wird auf der Entwicklung der Unternehmensgewinne in den kommenden Quartalen liegen.
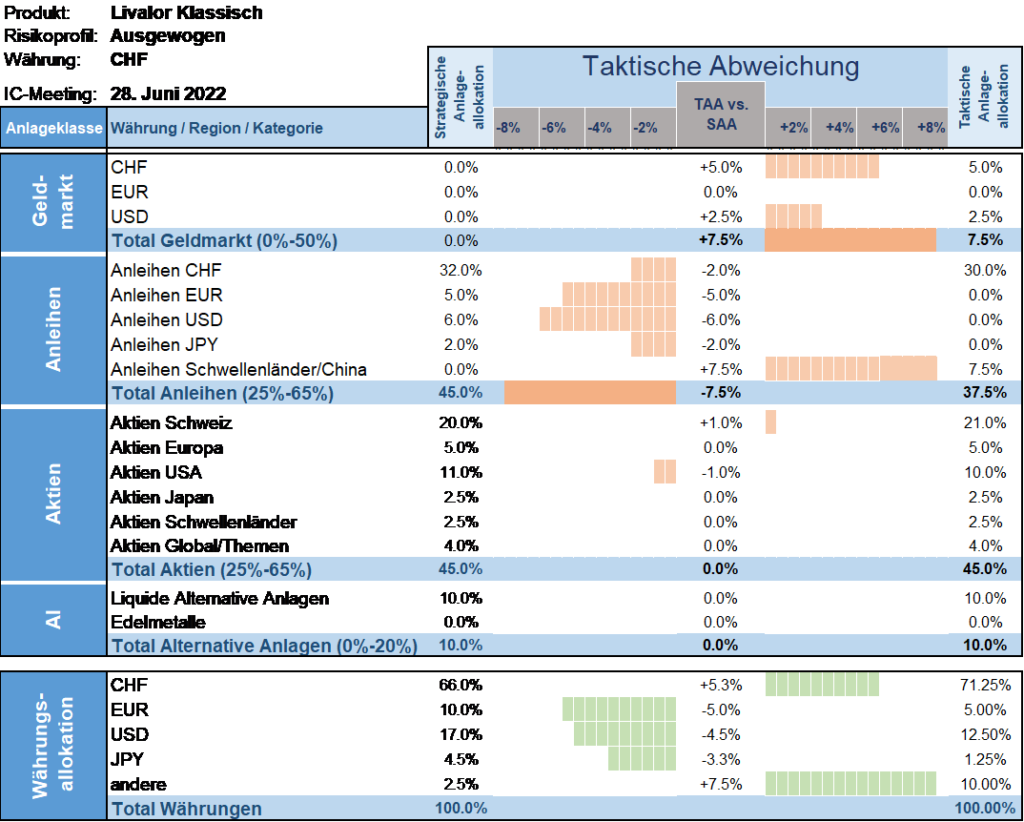
Taktische Anlageallokation Livalor
Die Anleihemärkte haben stark korrigiert, da die Inflation rapid steigt und die Zentralbanken erste und teils drastische Zinserhöhungen eingeleitet haben.
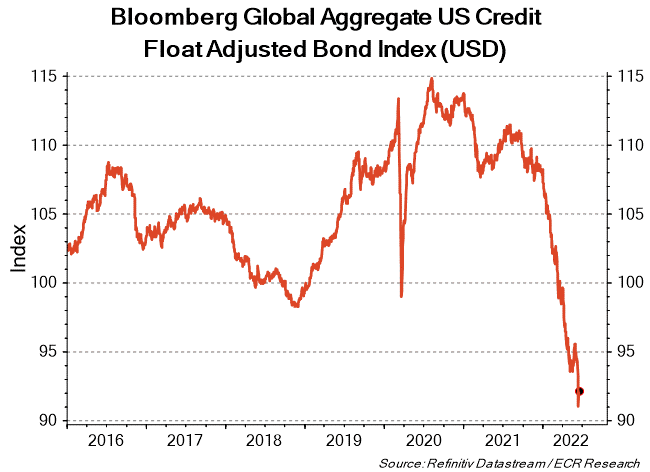
Wir gehen davon aus, dass sich die Diskussion nun auf die schwindenden Wachstumsaussichten verlagert und die Inflation als Resultat entsprechend eindämmen könnte.
Opportunitäten am Finanzmarkt sehen wir in der Bewertung von festverzinslichen Wertpapieren, welche deutlich an Attraktivität gewonnen hat. Der Ausverkauf im Obligationenmarkt war markant und es ist eine Stabilisierung der Renditen zu erwarten.
Eine Aufstockung und höhere Positionierung in Anleihen erscheint uns als sinnvoll. Bargeldbestände, welche über den Verlauf des Jahres auf einem für uns unüblich hohen Niveau verharrten, werden mit diesem Investment wieder reduziert.
- Geldmarkt
Leicht erhöhte Quote. - Anleihen
Nach dem starken Renditeanstieg bieten die Anleihenmärkte jetzt wieder attraktive Anlagechancen. Vor einer Woche haben wir auf taktischer Ebene das Portfoliorisiko leicht erhöht, durch den Aufbau von Anleihen mit längeren Laufzeiten. - Aktien
Neutrale Allokation. - Alternative Anlagen
Neutrale Allokation.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.