
FLASH – REPORT Nr. 1 / 2025
Seit Donald Trumps Rückkehr ins Weisse Haus sind die Finanzmärkte von Unsicherheit geprägt. Während Steuersenkungen die Wall Street beflügeln, sorgt eine aggressive Handelspolitik für Unruhe. Protektionistische Massnahmen und Strafzölle belasten internationale Handelsbeziehungen und könnten langfristig Wachstumschancen schmälern.
Die Senkung der Unternehmenssteuern stärkt kurzfristig die Wirtschaft und steigert die Wettbewerbsfähigkeit amerikanischer Unternehmen. Doch Trumps protektionistische Massnahmen, insbesondere hohe Zölle auf Importe aus China, Mexiko und Kanada, bergen erhebliche Risiken. Steigende Preise werden die Kaufkraft amerikanischer Verbraucher beeinträchtigen. Besonders betroffen ist der Einzelhandel – etwa Walmart, dessen Sortiment zu einem erheblichen Teil aus diesen Ländern stammt. Höhere Preise könnten die Inflation anheizen und den Konsum bremsen. In Kombination könnten diese Entwicklungen sowohl das Risiko einer Stagflation als auch einer Rezession erhöhen. In einem bereits gespaltenen politischen Umfeld birgt diese Entwicklung auch gesellschaftliche Risiken, da steigende Lebenshaltungskosten soziale Spannungen noch viel stärker verschärfen könnten.
Die europäische Wirtschaft steht vor richtungsweisenden Entwicklungen: Ein möglicher Friedensschluss in der Ukraine könnte massgeblichen Einfluss auf die Finanzmärkte nehmen. Zudem reagiert Deutschland auf die veränderte geopolitische Lage mit einem Finanzpaket, das einen 500 Milliarden Euro schweren Infrastruktur-Fonds und eine Lockerung der Schuldenbremse für Verteidigungsausgaben umfasst.
Historisch war die europäische Verteidigung fragmentiert, da die US-Sicherheitsgarantie die Notwendigkeit einer eigenen militärischen Struktur verringert hatte. Doch angesichts neuer geopolitischer Herausforderungen wächst der Druck, eine kohärentere Sicherheitsstrategie zu entwickeln. Ob eine schnelle militärische Zusammenarbeit möglich ist, bleibt fraglich. Eine europäische Verteidigungsunion würde eine Standardisierung von Waffensystemen und die Mobilisierung von Truppen ohne nationale Zustimmung erfordern – eine erhebliche Herausforderung.
In den vergangenen Monaten hat sich die Schweizer Wirtschaft als widerstandsfähig erwiesen, steht jedoch vor zunehmenden Herausforderungen. Der starke Franken und eine moderate Inflation sorgen für Stabilität, doch geopolitische Spannungen und eine schwächere globale Nachfrage hinterlassen Spuren. Die Binnenwirtschaft zeigt sich robust: Ein stabiler Arbeitsmarkt und eine solide Inlandsnachfrage tragen zur Widerstandskraft bei. Entscheidend für die kommenden Monate wird sein, wie sich die geopolitischen Rahmenbedingungen entwickeln.
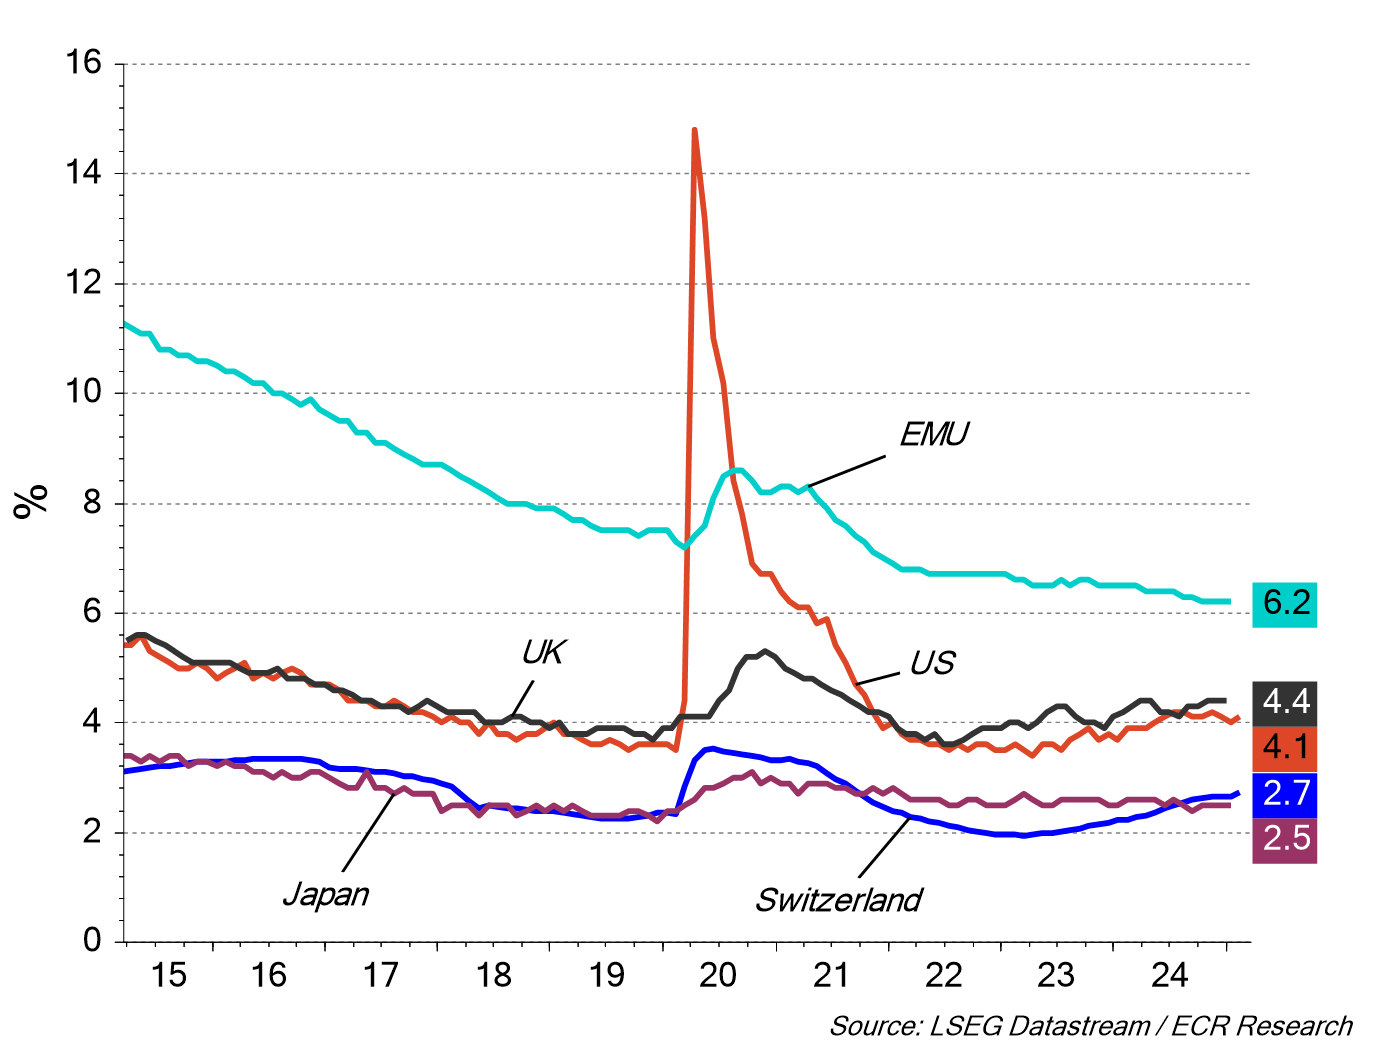
Entwicklung der Arbeitslosenquote
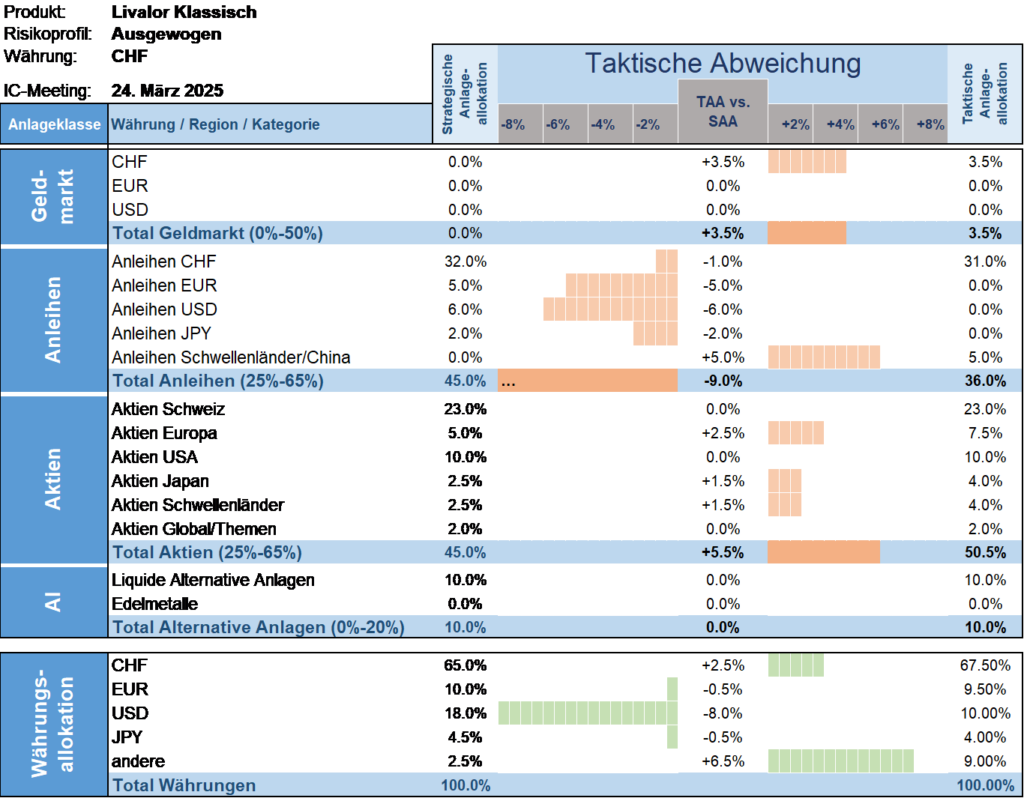
Taktische Anlageallokation Livalor
Politische Ankündigungen haben in den vergangenen Wochen das Marktgeschehen dominiert und die Unsicherheit erhöht. Dies dürfte kurzfristig die Sorgen über einen möglichen Abschwung in den USA verstärken.
In Europa treiben expansive fiskalische Massnahmen, insbesondere Deutschlands „Whatever it takes“-Ansatz, die öffentlichen Ausgaben in die Höhe. Europäische Aktien haben zuletzt auf relativer Basis an Performance aufgeholt – ein Trend, der anhalten könnte. Zudem erwarten wir, dass niedrige Zinssätze und ein schwächerer Dollar in den kommenden Monaten die Schwellenländeraktien begünstigen werden.
Vor diesem Hintergrund bleibt die taktische Positionierung in Aktien leicht übergewichtet, während das Gesamtexposure moderat reduziert und die Gewichtung innerhalb der Aktienquote angepasst wird. US-Aktien sowie die globale Allokation, derzeit im Immobiliensektor, werden auf neutral gesetzt, während Engagements in Europa und Schwellenländern ausgebaut werden.
- Geldmarkt
Leicht übergewichtete Allokation versus Strategie. - Anleihen
Untergewichtete Allokation versus Strategie. - Aktien
Übergewichtete Allokation versus Strategie. - Alternative Anlagen
Neutrale Allokation versus Strategie.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.