
FLASH – REPORT Nr. 1 / 2026
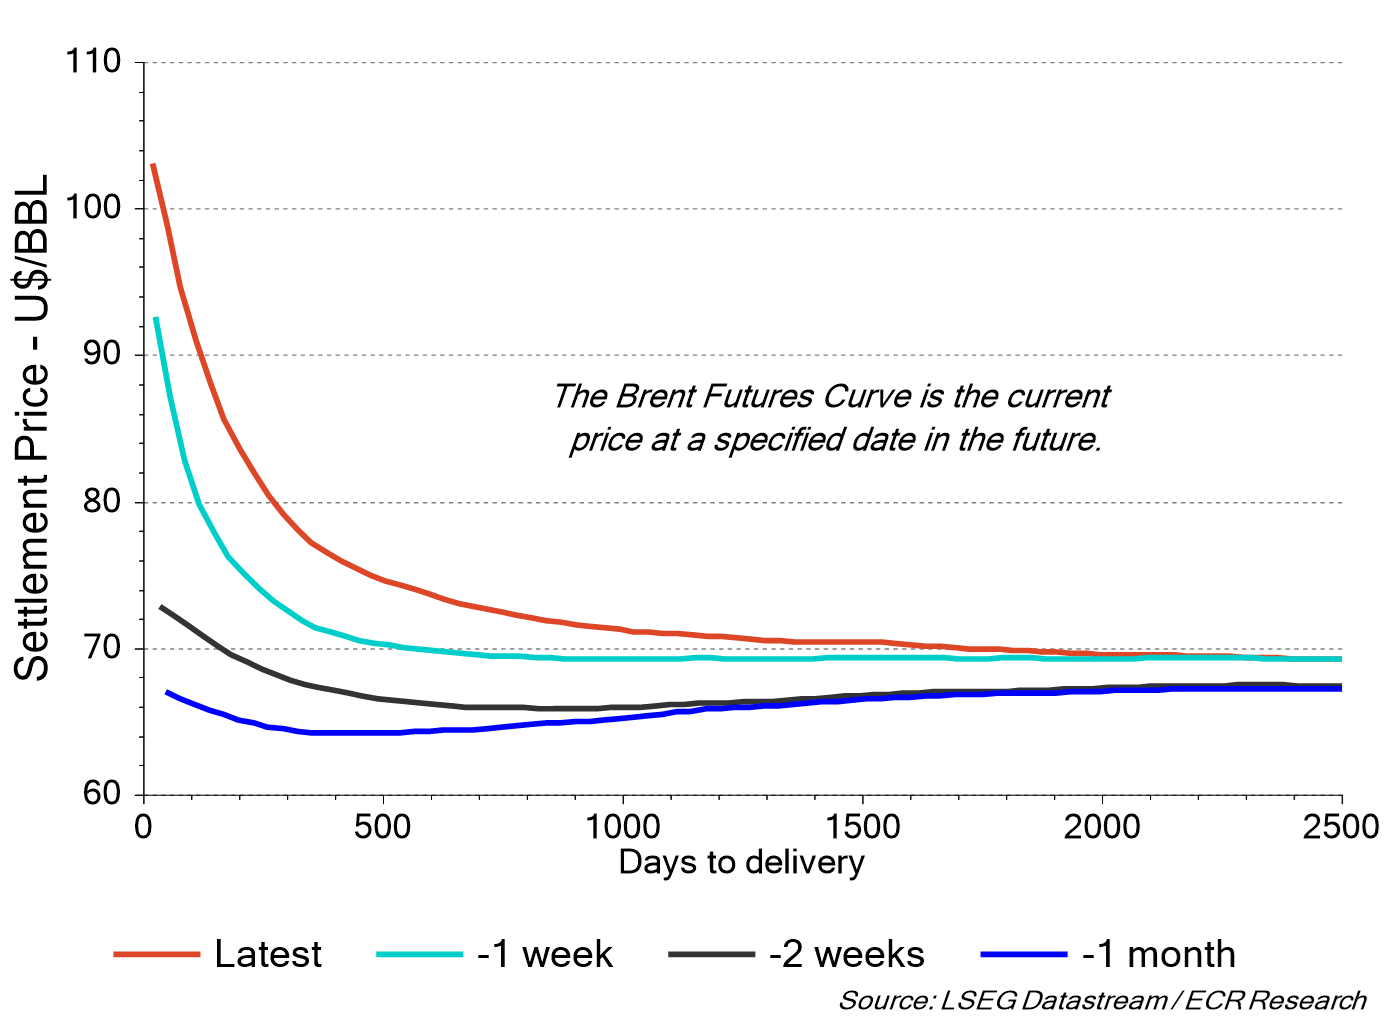
Der militärische Konflikt im Nahen Osten hat sich zuletzt deutlich über die Konfrontation zwischen den USA, Israel und dem Iran ausgeweitet und führte an den Finanzmärkten zu erheblicher Unsicherheit – mit spürbaren Korrekturen an den globalen Aktienmärkten sowie markant höheren Notierungen beim Ölpreis. Dieser zog spürbar an, da Investoren eine höhere Versorgungsrisikoprämie einpreisten.
Terminstruktur der Brent-Rohöl-Futures
In der Folge stiegen auch die Inflationserwartungen an den Finanzmärkten, da höhere Energiepreise häufig breiter auf die Preisentwicklung wirken. Dies führte weltweit zu höheren Renditen von Staatsanleihen. Gleichzeitig zeigte sich der US-Aktienmarkt vergleichsweise widerstandsfähig. Ein wichtiger Grund liegt in der hohen Energieunabhängigkeit der Vereinigten Staaten, welche die wirtschaftliche Verwundbarkeit gegenüber steigenden Energiepreisen reduziert.
Während diese Entwicklungen vor allem kurzfristige Risiken widerspiegeln, richtet sich der strategische Blick zunehmend auf einen strukturellen Treiber: Künstliche Intelligenz (KI).
Innerhalb weniger Jahre hat sich KI von einem technologischen Zukunftsthema zu einem zentralen Faktor wirtschaftlicher Dynamik entwickelt. Unternehmen integrieren entsprechende Anwendungen zunehmend in ihre operativen Prozesse und berichten bereits von messbaren Effizienzgewinnen – insbesondere in datenintensiven Bereichen. Noch steht diese Entwicklung am Anfang. Doch sollte es gelingen, die entstehenden Produktivitätsgewinne breiter in die Realwirtschaft zu übertragen, könnte KI das Wachstumspotenzial vieler Volkswirtschaften nachhaltig verändern.
Parallel dazu erlebt die Weltwirtschaft derzeit einen aussergewöhnlichen Investitionszyklus. Infrastruktur, Halbleiterkapazitäten und Software stehen im Zentrum eines globalen Investitionsschubs. Die grossen Technologieunternehmen investieren inzwischen jährlich mehrere hundert Milliarden Dollar in Rechenzentren, Chips und digitale Infrastruktur. Die zugrunde liegende Erwartung ist klar: Ein technologischer Produktivitätsschub könnte höheres Wachstum ermöglichen, ohne dass die Inflation dauerhaft steigt.
Historisch verlaufen Produktivitätsrevolutionen jedoch selten linear. In Volkswirtschaften mit alternder Bevölkerung kann stärkeres Wachstum schneller in Lohn- und Preisdruck übergehen als erwartet. In einem solchen Szenario könnten Finanzmärkte, die derzeit stark auf Produktivitätseffekte setzen, zu optimistisch positioniert sein.
Ebenso plausibel ist ein anderes Übergangsszenario: Anders als frühere technologische Umbrüche betrifft KI zunehmend kognitive Tätigkeiten – von Analyse über Recht bis zur Programmierung. Produktivitätsgewinne könnten zunächst stärker Unternehmen und Investoren zufliessen, während sich Arbeitsmärkte erst allmählich anpassen. Gelingt diese Anpassung rasch, entstehen neue Industrien und Geschäftsmodelle. Erfolgt sie langsamer, könnten Übergangsverluste, politische Spannungen und stärkere regulatorische Eingriffe folgen.
Damit steht ein Teil der globalen Konjunkturdynamik zunehmend auf dem Fundament des KI-Investitionsbooms. Das Potenzial ist erheblich, ebenso jedoch das Risiko von Überinvestitionen und Fehlallokationen. Für Anleger wird deshalb weniger die reine Wachstumsfrage entscheidend sein als vielmehr die Stabilität des Übergangs in ein neues technologisches Regime.
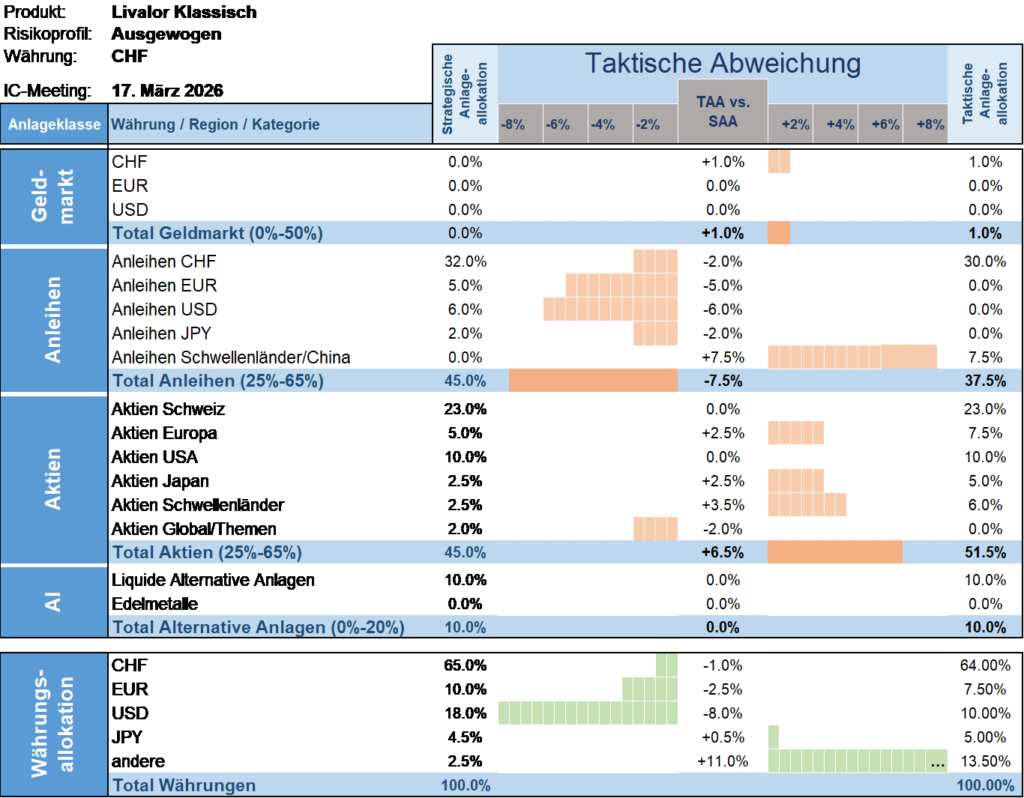
Taktische Anlageallokation Livalor
Der militärische Konflikt im Nahen Osten hat die Risikowahrnehmung an den Finanzmärkten spürbar erhöht. Die Folge waren stärkere Kursausschläge und eine erhöhte Volatilität. Trotz dieser Belastungsfaktoren bleibt das Vertrauen der Anleger bislang bemerkenswert stabil.
Innerhalb der Anlageklassen nehmen wir keine grundlegenden Veränderungen vor, setzen jedoch selektive Akzente zugunsten der Schwellenländer, die derzeit attraktivere Wachstums- und Ertragsperspektiven bieten. Für Schwellenländer bleiben die globalen Finanzierungsbedingungen weiterhin der zentrale Treiber. Trotz der geopolitischen Spannungen im Nahen Osten erscheinen diese bislang weitgehend stabil.
Unsere taktische Positionierung bleibt insgesamt konstruktiv – zugleich jedoch klar selektiv und diszipliniert.
- Geldmarkt
Übergewichtete Allokation versus Strategie. - Anleihen
Untergewichtete Allokation versus Strategie. - Aktien
Übergewichtete Allokation versus Strategie. - Alternative Anlagen
Neutrale Allokation versus Strategie.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.