
FLASH – REPORT Nr. 1 / 2019
Vergangene Woche verkündete die US-Notenbank der Öffentlichkeit, dass es 2019 keine Leitzinserhöhungen geben werde. Positiv an dieser Nachricht ist die Tatsache, dass es weiterhin keine valablen Alternativen zu Aktien gibt und der Anlagenotstand anhalten dürfte. Zu denken könnte Investoren jedoch geben, dass die Notenbank die Konjunkturaussichten mit einem Wachstum von 2.1% (bisher 2.3%) leicht eingetrübt sieht und deshalb zu unterstützenden Massnahmen greift.
Die Antwort der Investoren lässt keine Zweifel aufkommen, dass Aktien das Mass aller Dinge sind – gedämpftes Wachstum in China hin oder her. Ob die Bewertungen vieler Gesellschaften realistische Gewinnaussichten widerspiegeln oder vielmehr auf Grund kaum vorhandener alternativer Anlagemöglichkeiten die Aktienkurse weiter steigen, liegt zu einem erheblichen Teil in den Händen der Notenbanken. Das Halten von Cash wird in Europa inklusive der Schweiz in Form von Negativzinsen bestraft. Dabei ist es für den Sparer und Anleger durchaus nicht dasselbe, ob Zinsen im positiven Bereich gesenkt werden oder die Belastung im negativen Bereich erhöht wird. Letzteres führt zu äusserst optimistischen Unternehmensbewertungen und kann von den Notenbanken, welche paradoxerweise ebenfalls Aktionäre sind, sehr lange gestützt werden.
Schulden machen ist attraktiv
Das aktuelle Zinsumfeld führt dazu, dass die Aufnahme von Fremdkapital vergleichsweise günstig ist und sich zunehmend Unternehmungen am Kapitalmarkt tummeln, welche die Gunst der Stunde ausnutzen möchten. Bei dünnem Eigenkapitalpolster profitieren die Aktionäre, ähnlich einer fremdfinanzierten Übernahme (leveraged buyout), von tiefen Kapitalkosten und hohen Eigenkapitalrenditen – allerdings nur so lange, bis die Gewinndynamik nachlässt.
Auch für viele europäische Staatshaushalte sind die günstigen Kredite ein Segen und reduzieren den Druck, eine nachhaltige Haushaltpolitik einzuschlagen.
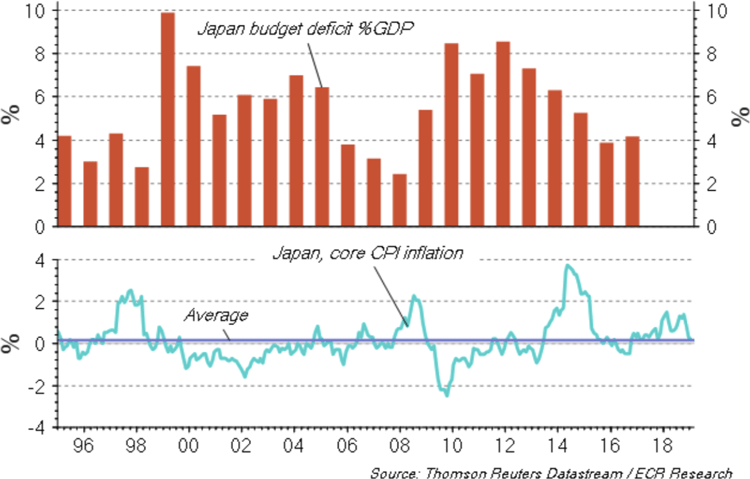
Steht uns ein Japan-Szenario bevor?
Die europäischen Währungshüter sind bereits in diesem Szenario gefangen. Zum Vergleich: In den 90er Jahren begann die Bank of Japan mit ihrer Nullzins-Politik und legte im Jahr 2001 erstmals ein so genanntes Quantitatives-Lockerungs-Programm (QE) auf, bei dem sie in grossem Stil langlaufende Staatsanleihen kaufte. Doch obwohl die Notenbank das Ankaufprogramm 2006 beendete und ihre Bilanz zu schrumpfen begann, stiegen die Renditen für japanische Staatsanleihen nur leicht. Japan liegt seit langem in einer Phase von Stagnation.
Zwischen Angst und Gier
Alles in allem geniest der Aktienmarkt weiterhin viel Unterstützung. Allerdings weniger dank positiven Konjunktur- und Gewinnaussichten als vielmehr wegen dem ungünstigen Umfeld für Anlagealternativen. Das Börsen-Bonmot „Zwischen Angst und Gier“ trifft das aktuelle Befinden wohl am besten. Genau diese Angst wird auch zu überraschenden Korrekturen führen. Dafür möchten wir trotz freundlichem Umfeld gerüstet bleiben und uns punktuell vor Börsenkapriolen schützen.
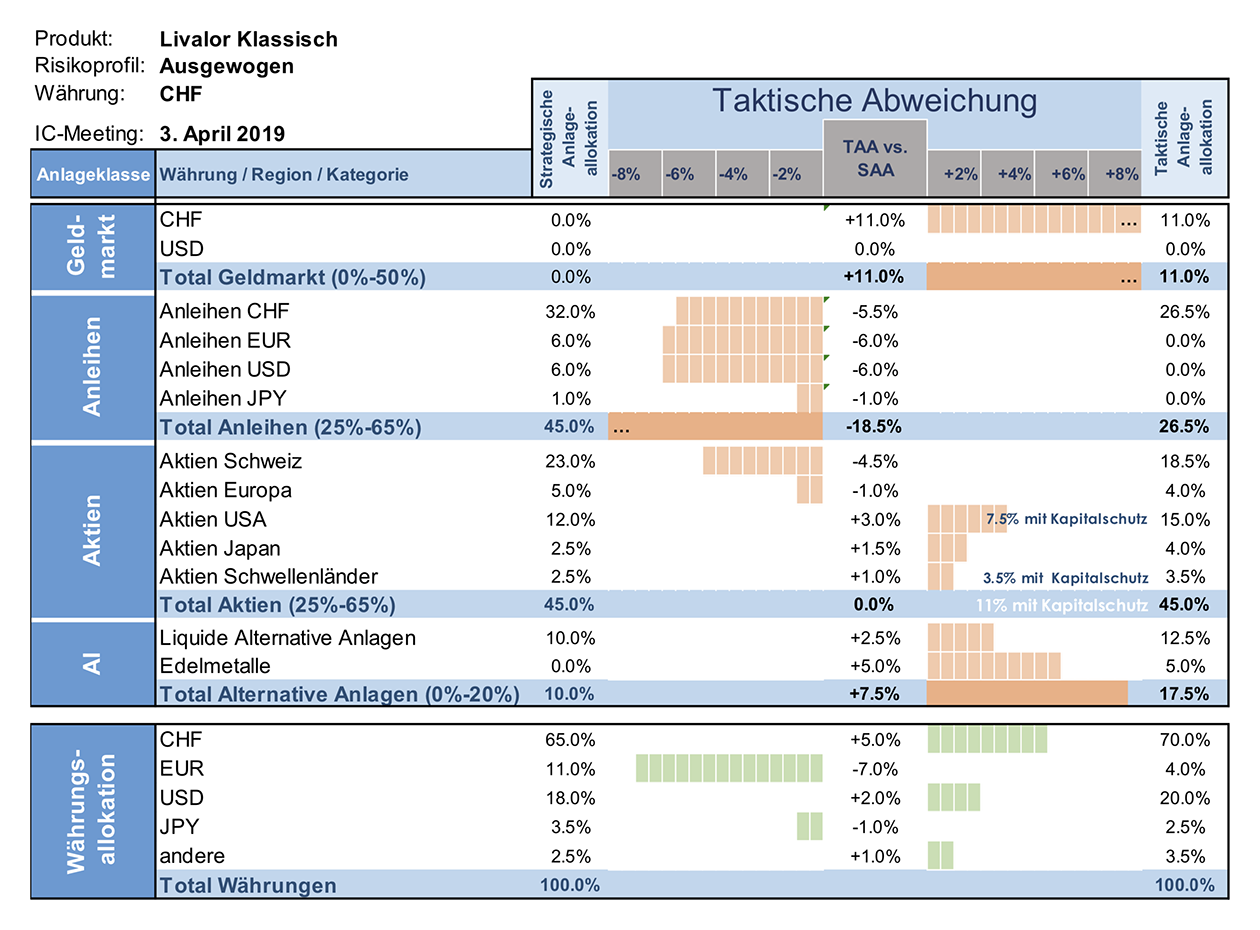
Taktische Anlageallokation Livalor
Seit der Finanzkrise haben die Zentralbanken eine neue Rolle übernommen und sich vom „Marktstabilisator“ zum „Market Maker“ entwickelt. Durch die unkonventionelle Geldpolitik und die exzessive Ausdehnung der Bilanzen haben sie die Finanzpreise und somit uns Investoren unmittelbar beeinflusst.
Unverändert sind wir trotz positiven Rahmenbedingungen der Auffassung, dass wachstumsorientierte Vermögenswerte aufgrund einer Abschwächung der globalen Wirtschaftstätigkeit eher gefährdet sind.
Es scheint uns, dass die Aktienrally weniger durch makroökonomische Fundamentaldaten oder Unternehmensbewertungen gestützt wird als vielmehr durch den Preis der Liquiditätshaltung. Daher halten wir an der eher vorsichtigen taktischen Positionierung fest.
- Geldmarkt
Hoher Cash-Bestand in Relation zur strategischen Gewichtung. - Anleihen
Allokation am unteren Ende der taktischen Bandbreite, kurze Duration, eher hoher Qualitätsanspruch. - Aktien
Das Aktienkursrisiko durch den Einsatz von Kapitalschutzprodukten (Aktien USA und Aktien Schwellenländer) untergewichtet. - Alternative Anlagen
Unveränderte Allokation in Gold und liquide alternative Anlagen.
Disclaimer. Diese Publikation wird von der Livalor Vermögensverwaltung AG, Zürich und Vaduz, herausgegeben und dient ausschliesslich der allgemeinen Information. Sie stellt weder eine Aufforderung, ein Angebot noch eine ausdrückliche oder konkludente Empfehlung in Bezug auf einzelne Finanzinstrumente, Emittenten, Sektoren, Märkte oder eine Vermögensallokation dar, noch eine Aufforderung zur Vornahme irgendeiner Transaktion. Beispielhaft beschriebene Marktmechanismen dienen ausschliesslich der Veranschaulichung und bezwecken weder die Identifikation noch die Beurteilung bestimmter Unternehmen oder Instrumente. Diese Publikation stellt keine Anlage-, Rechts- oder Steuerberatung dar und ist nicht auf die Verhältnisse einzelner Empfänger zugeschnitten; vor Anlageentscheidungen empfehlen wir den Beizug einer qualifizierten Fachperson. Durch die Lektüre entsteht kein Kunden- oder Beratungsverhältnis. Die enthaltenen Informationen beruhen auf Quellen, die wir als zuverlässig erachten, ohne dass wir deren Vollständigkeit oder Richtigkeit gewährleisten. Sie geben den Stand zum Zeitpunkt der Erstellung wieder, können sich jederzeit ändern und werden nicht aktualisiert. Frühere Marktphasen sind kein verlässlicher Indikator für künftige Ergebnisse; zukunftsgerichtete Einschätzungen beruhen auf Annahmen und sind mit Unsicherheiten verbunden, sodass tatsächliche Entwicklungen erheblich abweichen können. Die Livalor Vermögensverwaltung AG und die von ihr verwalteten Portfolios können Positionen in Instrumenten der hier angesprochenen Art halten. Diese Publikation richtet sich nicht an eine bestimmte Rechtsordnung und begründet in keiner Rechtsordnung ein Angebot, eine Aufforderung oder die Erbringung von Anlageberatungs- oder Vermögensverwaltungsdienstleistungen. Die Livalor Vermögensverwaltung AG bietet ihre Dienstleistungen ausschliesslich in Rechtsordnungen an, in denen sie hierzu bewilligt ist. Wer diese Publikation abruft oder sich aufgrund davon an uns wendet, handelt aus eigener Initiative und ist für die Einhaltung des für ihn geltenden Rechts selbst verantwortlich; eine solche Kontaktaufnahme verpflichtet uns nicht zur Erbringung von Dienstleistungen. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für Schäden, die aus dem Vertrauen auf diese Publikation entstehen. Eine Vervielfältigung, auch auszugsweise, bedarf unserer vorherigen schriftlichen Zustimmung.